
Respuesta corta
Avísale a tu aseguradora dentro de los tres días hábiles siguientes a enterarte de lo que pasó. Luego demuestra qué pasó y cuánto perdiste. Desde ese momento, la ley le da un mes para pagar. Para reclamar tienes, por regla general, dos años. Abajo están los pasos y la guía de cada caso.
Caso ilustrativo
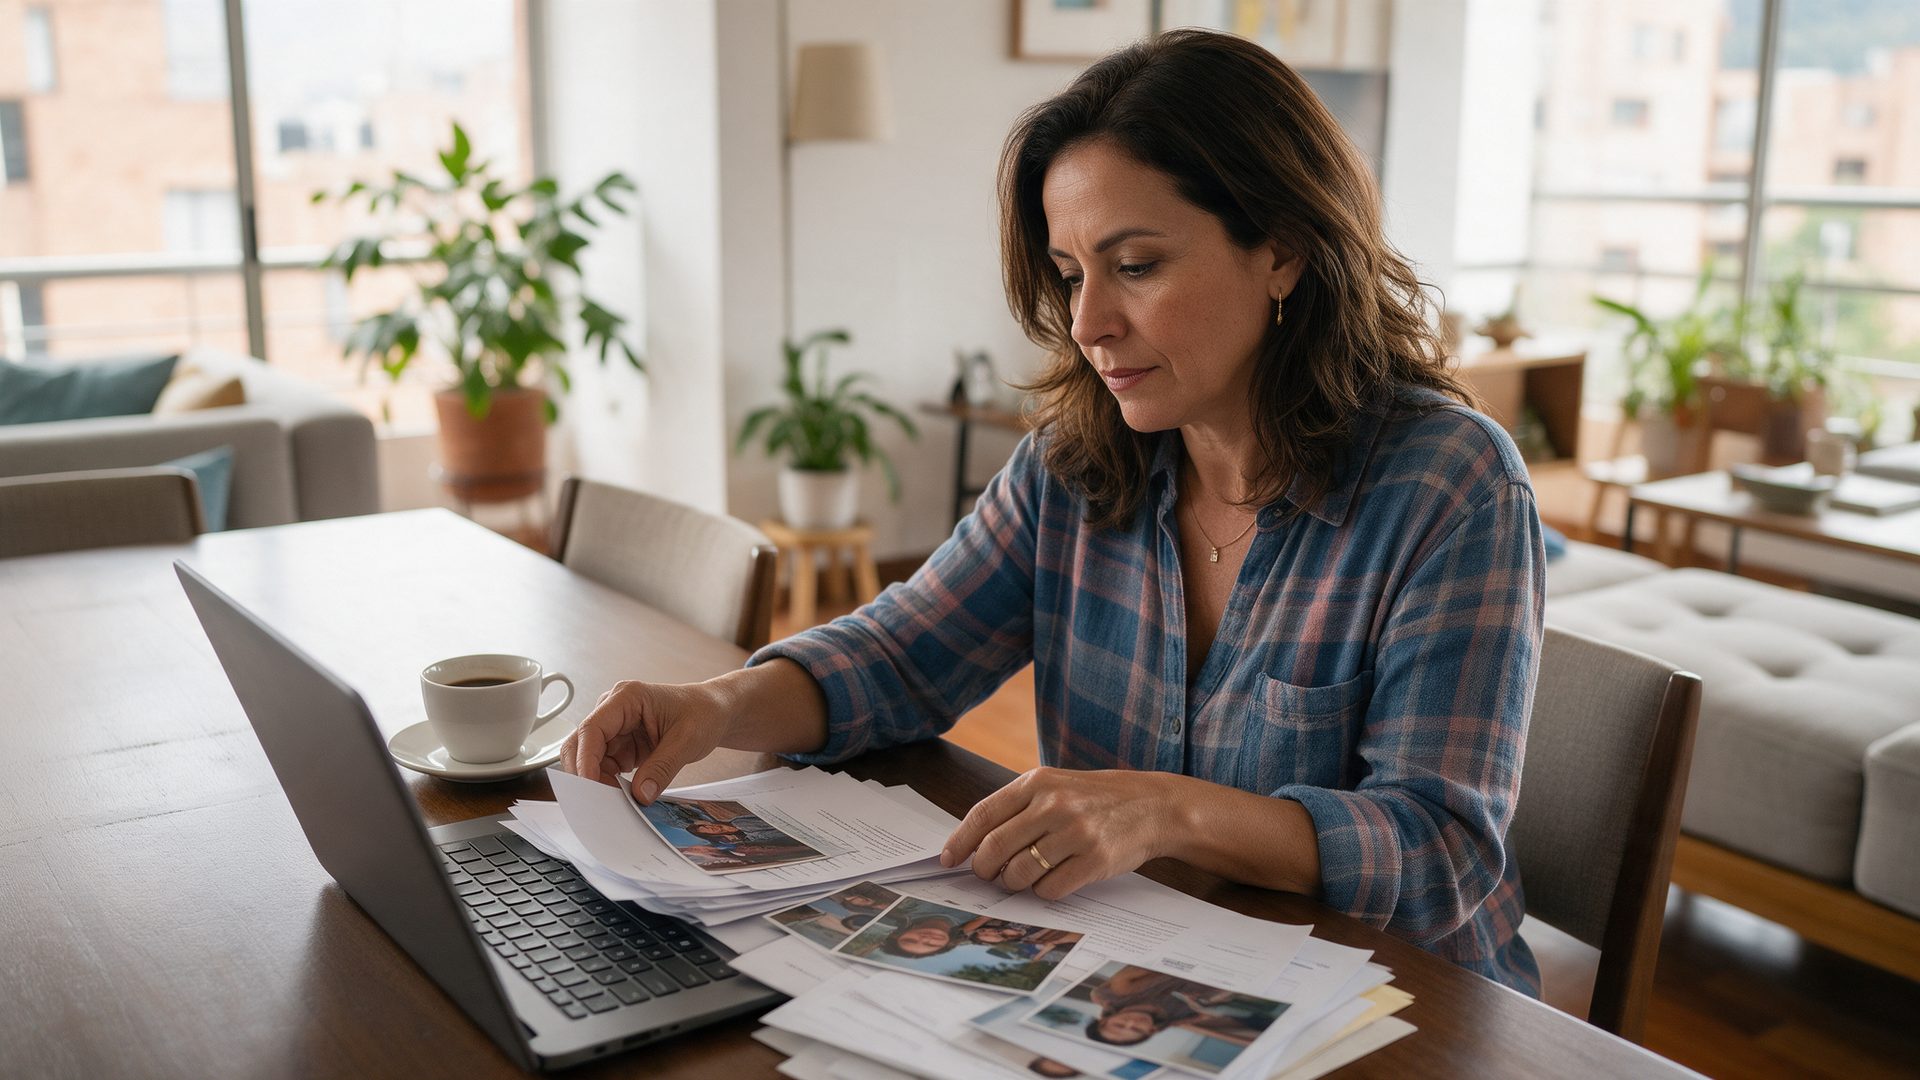
Un sábado en la mañana, en Cali, el agua empezó a bajar por la pared de la cocina de Martha. Se había roto una tubería del apartamento de arriba.
Martha avisó al vecino y a la administración para cortar el agua. Tomó fotos y videos, y esa tarde nos escribió por WhatsApp.
Su seguro de hogar es de HDI y lo tomó con nosotros. Revisamos su carátula, la primera hoja del seguro, donde están sus coberturas. Su seguro cubre los daños por rotura de tuberías. Su clausulado, el documento con las condiciones, pide avisar en tres días calendario. Avisamos a HDI ese mismo día.
Le pedimos no reparar ni botar lo dañado hasta la inspección, porque su seguro lo exige. Tampoco firmó un paz y salvo con el vecino.
Después de la inspección entregó las fotos y la cotización del arreglo. Con eso demostró qué pasó y cuánto perdió, y empezó a correr el mes para el pago. Del valor se descuenta el deducible, la parte que pone ella: en esa cobertura, el clausulado lo fija en el 15 % de la pérdida.
Caso ilustrativo: no es un cliente real. Las condiciones vienen del clausulado de Hogar HDI que citamos abajo.
¿Te acaba de pasar?
Si hay heridos o peligro, llama primero al 123. Después sigue los pasos de abajo y escríbenos por WhatsApp. Si tu seguro lo tienes con nosotros, te acompañamos con tu aseguradora. Si no, te orientamos sobre los pasos.
¿Cuáles son los pasos para reclamar un seguro?
Cuida que el daño no crezca, avisa a tiempo, reúne las pruebas y espera la inspección. Sirven para la mayoría de seguros de daños, como el de hogar o el del carro.
1. Evita que el daño crezca. Corta el agua o cubre lo que se moja. La ley te lo pide. Los gastos razonables para lograrlo los asume la aseguradora, dentro de las reglas del pago (Código de Comercio, art. 1074).
2. Toma fotos y videos antes de mover nada. Que se vean el daño, de dónde vino y la fecha.
3. Avísale a tu aseguradora, ojalá el mismo día. Hazlo por su línea, su app o por escrito, y anota el número del reclamo. Aquí están las líneas de asistencia de cada aseguradora.
4. Espera la inspección antes de reparar, si tu seguro la pide. Guarda las piezas dañadas. Hogar HDI lo exige así.
5. No firmes un paz y salvo con quien causó el daño. Si renuncias a cobrarle, puedes perder el pago del seguro (art. 1097).
6. Escríbenos. Revisamos tu carátula y te decimos qué documentos pide tu aseguradora.
¿Cómo reclamar el seguro del carro, de la casa o de vida deudor?
El aviso, las pruebas y los plazos de la ley son iguales para todos; cada seguro suma reglas propias. Esta es la guía de cada caso:
• Te robaron el carro: pon la denuncia y avisa en tres días. Ninguno de los clausulados que revisamos cubre la estafa. Qué pasa si me roban el carro.
• Te chocó alguien sin seguro: con cobertura de daños, tu aseguradora repara y luego puede cobrarle al otro. Me chocaron y el otro no tiene seguro.
• Tu carro quedó como pérdida total: se paga el valor comercial, con tope en el asegurado, menos el deducible. Cuánto paga el seguro en una pérdida total.
• Un temblor dañó tu casa: según la aseguradora, el deducible se calcula sobre el daño o sobre el valor asegurado. Cuánto pones si un temblor daña tu casa.
• El agua del vecino dañó tu apartamento: reclamas en tu seguro de hogar o al vecino, según de dónde vino el agua. Quién paga si el agua del vecino daña tu apartamento.
• Te robaron en la casa: pon la denuncia y avisa a tu aseguradora; solo se cubre si tu seguro incluye hurto. El seguro de hogar cubre el robo.
• Un paciente te demanda: avisa por escrito y no concilies ni pagues sin autorización escrita de tu aseguradora. Qué hacer si un paciente te demanda.
• Falleció el titular de un crédito: si tenía seguro de vida deudor vigente, este le paga la deuda al banco, hasta el valor asegurado. Qué cubre el seguro de vida deudor.
¿Cuántos días tengo para avisarle a la aseguradora?
La ley da tres días hábiles desde que supiste, o debiste saber, lo que pasó. Tu seguro puede darte más tiempo (Código de Comercio, art. 1075). Son hábiles porque así se cuentan los días que fija la ley (art. 829).
Cada clausulado cuenta esos días a su manera. En autos, HDI (3.1, num. 1) y Solidaria (7.1) dan tres días hábiles. Hogar HDI habla de tres días calendario, y de diez cuando alguien fallece. Para no tener dudas, avisa el mismo día o el siguiente.
¿Ya pasaron los tres días? Avisa igual. Avisar tarde no te quita el pago: la aseguradora solo puede descontar el perjuicio que le cause la demora (art. 1078). Lo que sí hace perder el pago es la mala fe en el reclamo.
¿Qué documentos piden para reclamar un seguro?
Los que prueban qué pasó y cuánto perdiste. La lista cambia según el seguro. Por ley, eso te toca demostrarlo a ti. A la aseguradora le toca probar una exclusión, es decir, un caso que el seguro no cubre (Código de Comercio, art. 1077).
Lo que casi siempre sirve:
• Fotos y videos con fecha, del daño y de su origen.
• Facturas, cotizaciones o lo que muestre cuánto vale lo dañado.
• La denuncia, si hubo un robo.
• El informe de accidente, si la autoridad de tránsito lo hizo.
• El número de tu seguro, que está en la carátula.
En autos, Solidaria aclara que su lista es un ejemplo: puedes probar con cualquier medio válido (cláusula octava). En Hogar HDI, la aseguradora te dice qué documentos faltan después del aviso.
¿Cuánto tiempo tiene una aseguradora para pagar en Colombia?
Un mes desde que demuestras qué pasó y cuánto perdiste. Así lo fija la ley, aunque no vayas a un juzgado (Código de Comercio, art. 1080). Si se pasa del mes, debe pagar además intereses de mora, es decir, por el retraso.
El mes no cuenta desde el aviso: cuenta desde que tu prueba está completa. Por eso conviene entregar todo junto y guardar la constancia de la fecha.
Antes de recibir el pago, revisa la liquidación, que es la cuenta que te envía la aseguradora: el valor reconocido, el deducible y los descuentos.
¿Qué pasa en cada paso del reclamo?
| Paso | Qué haces tú | Qué dice la ley |
|---|---|---|
| Aviso | Le cuentas a tu aseguradora qué pasó y anotas el número del reclamo. | Tres días hábiles desde que lo supiste; tu seguro puede darte más. Avisar tarde solo descuenta el perjuicio de la demora (arts. 1075 y 1078). |
| Pruebas | Tomas fotos y videos, buscas el valor del daño y esperas la inspección, si tu seguro la pide. | Tú pruebas qué pasó y cuánto perdiste. La aseguradora prueba la exclusión (art. 1077). |
| Pago | Entregas lo que falte, guardas la constancia y revisas la liquidación. | Un mes desde que tu prueba está completa. Después corren intereses de mora (art. 1080). |
| Si no estás de acuerdo | Pides la respuesta por escrito y nos escribes. | Defensor del consumidor financiero, queja o demanda ante la Superintendencia Financiera. Por regla general, dos años para reclamar (art. 1081). |
Fuente: Código de Comercio, arts. 1075 a 1081, Ley 1328 de 2009, arts. 5 y 13 y Ley 1564 de 2012, art. 24, en la Secretaría del Senado, consultados el 11 de octubre de 2026. Son las reglas generales de la ley. Tu seguro puede dar plazos más amplios: revisa tu carátula y tu clausulado.
¿Qué puede hacer que el seguro no pague?
Que lo que pasó no esté contratado o esté excluido, o que haya errores al contratar o al reclamar. Conocerlos antes te ahorra sorpresas.
• No está en tu carátula. Las coberturas no son automáticas: si no la contrataste, no aplica.
• Está excluido. Cada clausulado trae su lista de exclusiones. En Hogar HDI, por ejemplo, la falta de mantenimiento y los daños graduales o paulatinos.
• El daño no supera el deducible. Si la pérdida es menor que la parte que te toca poner, no hay pago.
• Declaraste algo inexacto al contratar. Si callaste o cambiaste un dato que habría cambiado el seguro, este puede anularse o pagar menos (Código de Comercio, art. 1058).
• Hubo mala fe en el reclamo. Exagerar o inventar daños hace perder el pago (art. 1078).
Una excepción, desde el 9 de julio de 2026: no tienes que declarar un cáncer superado. Deben pasar cuatro años sin recaídas desde el fin del tratamiento. Si te lo diagnosticaron antes de los 18, son dos (art. 1058, parágrafo).
La ley recomienda conocer las exclusiones y restricciones antes de contratar (Ley 1328 de 2009, art. 6, lit. b). Si tienes dudas sobre las tuyas, las revisamos contigo.
¿Qué hago si no estoy de acuerdo con la respuesta de la aseguradora?
Pide la respuesta por escrito y revísala con calma. Muchas diferencias se aclaran al ver cómo se armó la cuenta.
1. Pide el detalle por escrito. Qué se cubrió, qué no y con qué cláusula.
2. Compáralo con tu carátula y tu clausulado. Escríbenos y lo revisamos contigo. Si tu seguro lo tienes con nosotros, también lo conversamos con tu aseguradora.
3. Acude al defensor del consumidor financiero. Atiende tus quejas gratis y puede conciliar: ayudar a que las dos partes lleguen a un acuerdo (Ley 1328 de 2009, art. 13). Tu aseguradora debe informarte cómo contactarlo (art. 7, lit. a).
4. Presenta una queja ante la Superintendencia Financiera. Es un derecho que te da la ley (art. 5, lit. e). Se radica en su página de quejas contra entidades vigiladas.
5. Pide que la Superintendencia decida. Puede resolver como un juez las diferencias sobre tu contrato de seguro (Ley 1564 de 2012, art. 24, num. 2). También puedes acudir a un juez.
¿Hasta cuándo puedo reclamar un seguro?
Por regla general, dos años desde que supiste, o debiste saber, lo que pasó. Ese es el plazo ordinario.
Hay otro, el extraordinario, de cinco años. Cuenta desde que nace el derecho, no desde que te enteraste (Código de Comercio, art. 1081). Ningún contrato puede cambiar esos plazos.
No los confundas con el aviso. Los tres días son para contarle a la aseguradora; los dos años, para reclamarle.
¿Qué dice la ley sobre los reclamos?
El Código de Comercio fija las reglas del reclamo para todos los seguros. Estos son los apartes, tal como están en la Secretaría del Senado.
“[…] dentro de los tres días siguientes a la fecha en que lo hayan conocido o debido conocer. Este término podrá ampliarse, mas no reducirse por las partes.”
“[…] dentro del mes siguiente a la fecha en que el asegurado o beneficiario acredite, aún extrajudicialmente, su derecho ante el asegurador […]”
“La prescripción ordinaria será de dos años y empezará a correr desde el momento en que el interesado haya tenido o debido tener conocimiento del hecho que da base a la acción.”
Lo que dice el clausulado
Cada aseguradora tiene su propio texto: antes de reclamar, lee el tuyo. Estos son ejemplos de dos aseguradoras con las que trabajamos.
“[…] dentro de los tres (3) días calendario siguientes a la fecha en que lo haya conocido o debido conocer.”
“Permitir las inspecciones de los bienes afectados […] y no repararlos hasta tanto La compañía no haya efectuado la inspección correspondiente.”
“[…] la reclamación se acompañará de los documentos que de manera enunciativa se relacionan a continuación […]”
En palabras sencillas: "enunciativa" quiere decir que la lista de documentos es un ejemplo, no una lista cerrada.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros y asesoramos familias en toda Colombia desde 1984. Si tu seguro lo tienes con nosotros, te acompañamos en cada paso del reclamo con tu aseguradora. Si no, te orientamos sobre los pasos y lo que te va a pedir. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Tenemos una calificación de 5,0 en Google, con 51 reseñas (consultado el 11 de octubre de 2026).
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos el nombre de tu aseguradora, qué pasó y en qué fecha. Cuéntanos si tu seguro lo tienes con nosotros y, si ya avisaste, el número del reclamo. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Quieres revisar tu seguro antes de que pase algo? Cotiza tu seguro o conoce el seguro de hogar.
Preguntas frecuentes
¿Puedo reclamar a mi seguro si el daño lo causó otra persona? ▾
¿Qué pasa si tengo dos seguros que cubren lo mismo? ▾
¿Reclamar varias veces cambia mi seguro? ▾
¿Cómo reclamo si el seguro de mi casa lo tomé con el banco? ▾
¿Tengo que reclamar por medio de mi asesor de seguros? ▾
Recursos relacionados
También te puede interesar
¿Qué pasa si me roban el carro y tengo seguro? ¿La póliza del edificio cubre mi apartamento? ¿Cuánto paga el seguro si mi carro es pérdida total?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
Código de Comercio, arts. 1074 a 1081, 1092 y 1096 a 1099 · Código de Comercio, art. 1058 (parágrafo adicionado por la Ley 2475 de 2025) · Código de Comercio, art. 829 · Ley 1328 de 2009, arts. 5, 6, 7 y 13 · Ley 1564 de 2012 (Código General del Proceso), art. 24 · Estatuto Orgánico del Sistema Financiero, art. 101 · Superintendencia Financiera, Quejas contra entidades vigiladas · HDI, Póliza HDI Hogar, versión agosto 2026, clausulado 12/08/2026-1333-P-25-HOME07580001H050-DR0I · Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026 · HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026. Todos consultados el 11 de octubre de 2026. La calificación en Google es la que muestra el Perfil de Empresa de RQ & Cia Seguros en Google Maps el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero. El caso es ilustrativo.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.