
Respuesta corta
Si nadie está herido, toma fotos, anota los datos del otro conductor y retira los carros de la vía. Avísale a tu aseguradora. Si tienes cobertura de daños, ella repara tu carro, menos el deducible, y luego puede cobrarle al otro. Sin esa cobertura, le reclamas tú, primero en conciliación. Abajo, los pasos y lo que dice cada clausulado.
Caso ilustrativo
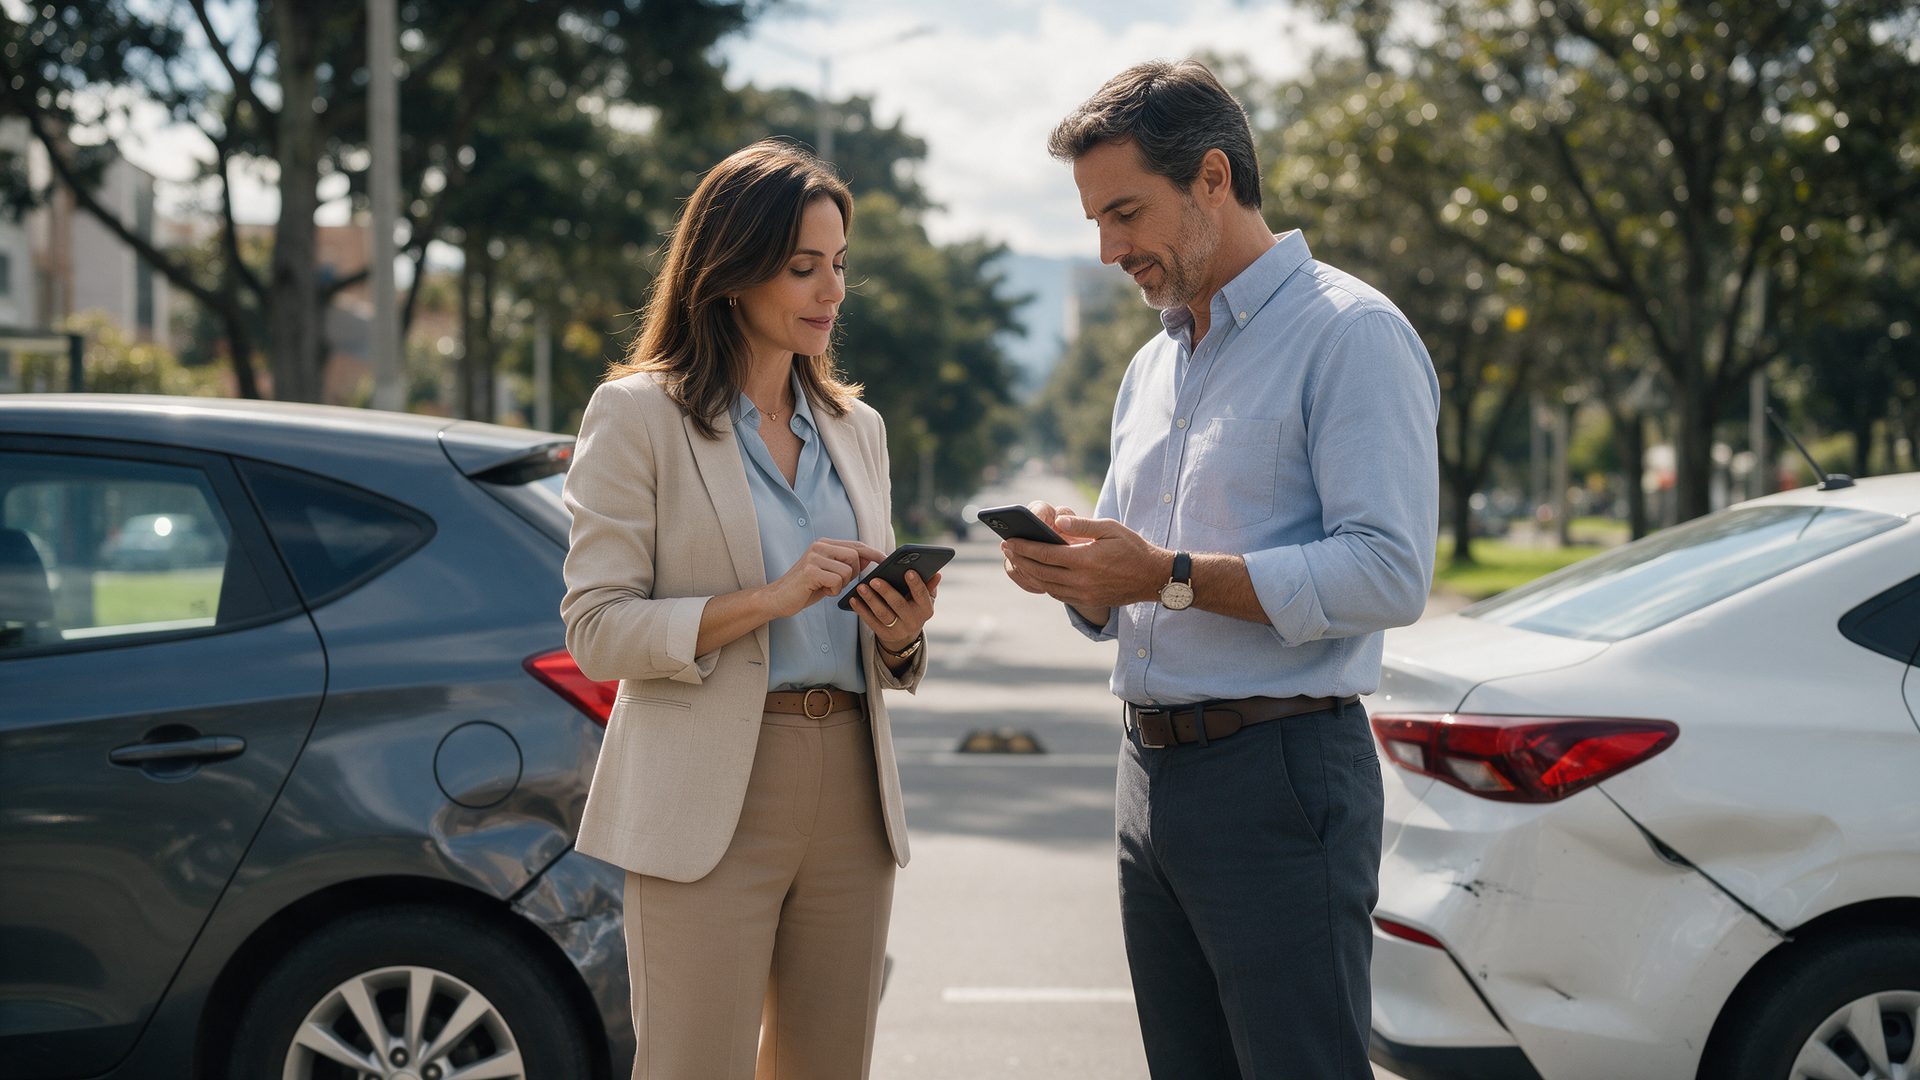
Estaba detenida en un semáforo cuando sintió el golpe. Un carro le pegó por detrás.
Nadie salió herido. El otro conductor fue amable, pero le contó que solo tenía SOAT.
Ella tomó fotos de la escena, las placas y los daños. Anotó los datos del otro conductor y los dos retiraron los carros de la vía.
Desde el andén llamó a SURA. Su clausulado pide hacerlo de inmediato en un choque sin heridos, para darle acompañamiento jurídico.
Luego nos escribió por WhatsApp. Revisamos su carátula, la primera hoja de su seguro, donde están sus coberturas. Tenía cobertura de daños.
SURA asume la reparación y ella paga el deducible: la parte del daño que le toca a ella. Como no hubo heridos y las fotos muestran quién fue el responsable, SURA puede desafectar el reclamo. Más abajo explicamos qué significa para el valor de su seguro.
SURA puede cobrarle al otro conductor lo que pagó. El deducible, ella puede reclamárselo en un centro de conciliación.
Caso ilustrativo: no es un cliente real. Las condiciones vienen del clausulado de SURA que citamos abajo.
¿Te acaba de pasar? Si hay heridos, llama al 123. Si no, sigue los pasos de la siguiente sección y escríbenos cuando estés a salvo.
¿Qué hacer si me chocaron y la otra persona no tiene seguro?
Primero, la seguridad; después, las pruebas y los datos. Que el otro no tenga seguro no cambia los primeros pasos.
1. Revisa si hay heridos. Si alguien está herido o siente dolor, llama al 123 y espera a la autoridad de tránsito. Ella atiende el caso y levanta el informe del accidente (Ley 769 de 2002, arts. 148 y 149).
2. Si no hay heridos, toma las pruebas. Fotos y videos de la escena, las placas, los daños y las señales de la vía. Suma tomas de cerca, la distancia entre los carros y los datos de testigos.
3. Retira los carros de la vía. En un choque sin heridos, la ley pide tomar las pruebas y retirar los carros de inmediato (art. 143).
4. Anota los datos del otro conductor. Nombre, cédula, teléfono, licencia, placa y dueño del carro. Pide también los datos de su SOAT. Si es un taxi, anota la empresa a la que está afiliado.
5. Avísale a tu aseguradora. La ley da tres días desde que supiste lo que pasó (Código de Comercio, art. 1075). HDI y Solidaria dan tres días hábiles. En un choque sin heridos, SURA pide contactarla de inmediato.
6. Escríbenos. Revisamos tu carátula y te decimos qué sigue.
Ojo: con cobertura de daños, consulta a tu aseguradora antes de firmar un "paz y salvo" con el otro conductor. La ley no te deja renunciar a tus derechos contra el responsable. Si lo haces, puedes perder el pago del seguro (Código de Comercio, art. 1097). Solidaria lo repite en su clausulado.
¿Todavía hace falta el croquis en un choque simple?
No, si nadie salió herido. Choque simple es el que solo deja daños en carros, cosas o animales, sin personas lesionadas.
Desde la Ley 2251 de 2022, las pruebas de los conductores reemplazan el informe de accidente o croquis. La condición es que esas pruebas se conserven sin cambios y se puedan consultar después (Ley 769 de 2002, art. 143).
La misma norma les pide a los conductores ir a un centro de conciliación. Para esa audiencia no hacen falta el informe ni un agente de tránsito.
¿Y si no se ponen de acuerdo sobre quién tuvo la culpa? Tus fotos y videos son la prueba. Si la conciliación fracasa, cualquiera puede acudir a un juez (art. 143).
Con heridos es distinto: la autoridad levanta el informe (arts. 148 y 149). Ese informe señala la causa probable del choque. Por regla general, no decide quién es responsable (art. 146).
¿Y si tu aseguradora pide el informe? Solidaria lo incluye en su lista de documentos, pero esa lista es de ejemplo: acepta cualquier prueba válida. HDI pide croquis o informe "en caso de ser necesario". SURA, en un choque sin heridos, pide fotos y videos.
¿Quién paga mis lesiones si el otro carro no tiene SOAT?
Si ibas en tu carro, te atiende el SOAT de tu carro. En un choque entre dos vehículos, cada SOAT cubre a quienes van en el vehículo que asegura (Decreto 780 de 2016, art. 2.6.1.4.2.3).
A quienes iban en el carro sin SOAT los atiende la ADRES. Es la entidad del Estado que administra estos recursos de salud. También responde por el peatón que golpea un carro sin SOAT (mismo decreto y artículo).
Ningún hospital puede negarte la atención por eso. La ley obliga a clínicas y hospitales a atender a las víctimas de accidentes de tránsito (Estatuto Orgánico del Sistema Financiero, art. 195).
Si la atención supera el tope del SOAT, la asume tu EPS (Decreto 780 de 2016, mismo artículo, parágrafo 1). Los demás perjuicios se los puedes reclamar al responsable (mismo Estatuto, art. 194).
El SOAT cubre personas, no carros; la diferencia con el todo riesgo la explicamos en SOAT o todo riesgo.
Si tengo todo riesgo, ¿mi seguro paga aunque el otro no tenga seguro?
Sí, si tu seguro incluye la cobertura de daños a tu carro. Los clausulados llaman amparo a cada cobertura. Lo que tienes contratado aparece en tu carátula.
Revisa un detalle: la cobertura de daños a terceros no paga tu carro. En SURA, por ejemplo, la cobertura principal es la de daños a terceros. La de daños a tu carro es opcional.
Después de pagarte, tu aseguradora puede cobrarle al responsable. Eso se llama subrogación: la aseguradora toma tu lugar para cobrar lo que pagó (Código de Comercio, art. 1096).
SURA y Solidaria lo dicen en sus clausulados. En los de Allianz y HDI no encontramos una cláusula propia para los daños del carro; rige la ley.
Tu aseguradora paga si el choque no cae en una exclusión. Un ejemplo, según cada clausulado: ciertos casos de manejo sin licencia. La ley recomienda conocer las exclusiones antes de contratar (Ley 1328 de 2009, art. 6, lit. b). Las comparamos en qué no cubre el seguro todo riesgo.
¿Tengo que pagar el deducible si el culpable fue el otro?
Sí en SURA, Allianz y Solidaria: lo dicen de forma expresa. El deducible es la parte del daño que pagas tú, según tu carátula.
SURA lo cobra aunque seas "responsable o inocente". Allianz y Solidaria lo dicen con otras palabras. HDI lo define como la parte de la pérdida a tu cargo, sin mencionar la culpa.
La buena noticia: el deducible sigue siendo un daño que te causó el otro. Tu aseguradora le cobra, como máximo, lo que te pagó (art. 1096). El resto, como el deducible, puedes reclamárselo tú al responsable (Código Civil, art. 2341). Los clausulados que revisamos solo hablan de cobrar lo que pagó la aseguradora.
Para cobrar el deducible, revisa si tu seguro trae asistencia jurídica. En la tabla de abajo ves qué ofrece cada aseguradora.
¿Y el reclamo cuenta en tu historial? Cambia según la aseguradora. La vigencia es el periodo que dura tu seguro.
• SURA: cada reclamo afecta el valor de tu seguro. Pero lo "desafecta" en un choque simple con pruebas de que el responsable fue otro. Así, el impacto en el valor es favorable.
• Solidaria: si se demuestra que la culpa fue de otro, conservas los descuentos por no tener reclamos al renovar. La condición: ningún otro reclamo en lo que queda de la vigencia.
• HDI: con más de dos reclamaciones en la vigencia, el deducible mínimo sube. El clausulado no distingue si la culpa fue del otro.
• Allianz: su clausulado no trae una regla sobre este punto. Lo preguntamos contigo antes de reclamar.
¿Qué cambia entre aseguradoras si el culpable fue el otro?
| Tema | SURA | Allianz | HDI | Solidaria |
|---|---|---|---|---|
| Deducible | Lo pagas aunque seas "responsable o inocente" (Sección 5, num. 7). | Se paga "independientemente de que el asegurado sea o no responsable" (III.VI, Definiciones). | Es la parte de la pérdida a tu cargo, según la carátula (7, Definiciones). | Queda a tu cargo, seas "responsable o no" (cláusula décima). |
| Efecto en tu seguro | Choque simple con pruebas de que el responsable fue otro: desafecta el reclamo (Sección 5, num. 5). | No trae una regla sobre este punto. | Más de dos reclamaciones en la vigencia suben el deducible mínimo (3.2, num. 6). | Culpa de otro demostrada: conservas los descuentos al renovar, si no hay otro reclamo (21.6). |
| Cobro al responsable | Cláusula de recobro a terceros (Sección 5, num. 12). | Sin cláusula propia para los daños del carro: rige la ley (art. 1096). | Sin cláusula propia para los daños del carro: rige la ley (art. 1096). | Cláusula de subrogación (21.1). No puedes renunciar a tus derechos contra el responsable (21.2). |
| Abogado tras el choque | Asesoría jurídica por teléfono y, si SURA lo considera necesario, abogado en el sitio. En un choque solo de daños, también por videollamada (Sección 6, num. 3). | Su asistencia jurídica cubre tu defensa si te reclaman por lesiones o muertes en el accidente (II.IV). | Con asistencia en viaje contratada: asesor jurídico y abogado en audiencias de conciliación (5.1.6, servicios 29 y 32). | Con Asistencia Solidaria en tu certificado: abogado para pedir la conciliación y cobrar tus perjuicios (cláusula vigésima tercera, num. 6.6). |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuente: SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026; Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024; HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026; Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 6 de octubre de 2026 y revisados de nuevo el 11 de octubre de 2026. La carátula de tu seguro dice qué coberturas tienes contratadas.
¿Cómo le cobro los daños al otro conductor?
Con un acuerdo directo o en un centro de conciliación. Sirve si no tienes cobertura de daños o para cobrar tu deducible. La ley envía los choques sin heridos a conciliación (Ley 769 de 2002, art. 143).
Conciliar es buscar un acuerdo con ayuda de un tercero neutral, el conciliador. Si hay acuerdo, el acta cierra el tema. Si no se cumple, se puede cobrar ante un juez (Ley 2220 de 2022, art. 64).
Hay centros gratuitos: los de consultorios jurídicos de universidades y los de entidades públicas (Ley 2220 de 2022, art. 8).
Si no hay acuerdo, queda la demanda de responsabilidad civil. Quien causa un daño por su culpa debe repararlo (Código Civil, art. 2341 y art. 2356). Antes de demandar, por regla general, hay que intentar la conciliación (Ley 2220 de 2022, arts. 67 y 68).
Lleva tus pruebas: fotos, videos, datos del otro conductor, testigos y la cotización del arreglo. Cobrar depende también de que la otra persona pueda pagar. Por eso conviene un acuerdo claro y posible de cumplir.
¿Y si me chocó un taxi que dice no tener seguro?
Pregunta a qué empresa está afiliado el taxi. La ley les exige a esas empresas un seguro de responsabilidad civil extracontractual. Ese seguro ampara a la empresa por los daños a otros, incluidos los daños a bienes como tu carro (Decreto 1079 de 2015, arts. 2.2.1.3.3.1 y 2.2.1.3.3.5).
Aunque el conductor diga que no tiene seguro, la empresa debe tenerlo vigente para que sus taxis presten el servicio.
La ley te deja reclamarle directo a esa aseguradora, si demuestras la responsabilidad de su asegurado (Código de Comercio, art. 1133). Ahí entra, por ejemplo, el deducible que pagaste.
Si tienes todo riesgo, cuéntale a tu aseguradora a qué empresa está afiliado el taxi. Ese dato le sirve para cobrar lo que te pagó.
¿Qué plazos tengo para reclamar?
Tres días para avisarle a tu aseguradora y, por regla general, dos años para reclamarle. Los dos plazos los fija el Código de Comercio (arts. 1075 y 1081). SURA repite el de dos años en su clausulado.
Si avisas tarde, no pierdes el pago por eso. La aseguradora solo puede descontar lo que la demora le haya costado (art. 1078). Para pagar, tiene un mes desde que demuestras lo que pasó y cuánto perdiste (art. 1080).
Para reclamarle a la ADRES por accidentes con vehículos sin SOAT hay tres años (Decreto 780 de 2016, art. 2.6.4.3.5.2.1).
Para demandar al responsable, el plazo cambia según contra quién reclamas. Contra quien responde por otra persona, la ley fija tres años desde el hecho (Código Civil, art. 2358). Con el propio conductor, se cuenta distinto. Revisa tu caso con un abogado y no lo dejes para después.
Si es tu primer reclamo, en ¿cómo reclamar un seguro en Colombia? te explicamos los pasos de principio a fin.
Lo que dice el clausulado
Cada aseguradora tiene su propio texto. Estas son las partes que más pesan cuando el culpable fue otro.
“Sin embargo, en casos de choques simples, donde no haya lesiones y/o muerte y existan pruebas objetivas que demuestren que un tercero involucrado en el accidente fue el responsable de este, SURA desafectará la reclamación, para que haya un impacto favorable en el valor de la póliza.”
“Deducible: Es la suma fijada en la carátula de la póliza, que tiene que pagar el asegurado en el momento de la indemnización por cada amparo afectado e independientemente de que el asegurado sea o no responsable.”
“Asistencia jurídica en centros de conciliación: asignación de abogado para que represente los intereses del asegurado o conductor autorizado en audiencias de conciliación originadas por accidente de tránsito.”
“Si una vez realizada la reparación o indemnización por daños parciales o totales se demostrase que la culpa recae sobre un tercero, LA ASEGURADORA se subrogará en los derechos del asegurado. En este caso el asegurado podrá disfrutar de los descuentos por no siniestralidad en la renovación de la póliza, siempre y cuando no se produzca ningún otro siniestro en el periodo que resta hasta el fin de la vigencia de la misma.”
En palabras sencillas: SURA desafecta el reclamo en un choque simple si hay pruebas de que el responsable fue otro. Allianz cobra el deducible aunque no tengas la culpa. HDI te asigna un abogado para conciliar, si contrataste la asistencia. Solidaria le cobra al responsable y te deja conservar tus descuentos al renovar, con una condición.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Si te chocaron, revisamos tu carátula, te decimos qué cubre tu seguro y te acompañamos con tu aseguradora. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos el nombre de tu aseguradora y una foto de tu carátula, si la tienes. Agrega las fotos del choque y cuéntanos si hubo heridos. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Aún no tienes cobertura de daños? Cotiza tu seguro de carro o conoce el seguro de carro todo riesgo.
Preguntas frecuentes
¿El SOAT del otro carro paga los daños de mi carro? ▾
¿Me pueden poner un comparendo por no mover el carro después de un choque simple? ▾
¿Puedo arreglar el carro antes de que lo vea mi aseguradora? ▾
Si el otro conductor acepta la culpa, ¿igual tengo que ir a conciliación? ▾
Recursos relacionados
También te puede interesar
¿Qué no cubre el seguro todo riesgo? ¿Qué diferencia hay entre el SOAT y el seguro todo riesgo? ¿Qué pasa si me roban el carro y tengo seguro?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026 · Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024 · HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026 · Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026 · Ley 769 de 2002 (Código Nacional de Tránsito), arts. 143, 144A, 146, 148 y 149 · Ley 2251 de 2022, arts. 16 y 17 · Código de Comercio, arts. 1075, 1078, 1080, 1081, 1096 y 1097 · Código de Comercio, art. 1133 · Código Civil, art. 2341 · Código Civil, arts. 2356 y 2358 · Estatuto Orgánico del Sistema Financiero, arts. 192, 194 y 195 · Decreto 780 de 2016, arts. 2.6.1.4.2.3 y 2.6.4.3.5.2.1 · Decreto 1079 de 2015, arts. 2.2.1.3.3.1 y 2.2.1.3.3.5 · Ley 2220 de 2022, art. 8 y arts. 64, 67 y 68 · Ley 1328 de 2009, art. 6. Clausulados consultados en el sitio oficial de cada aseguradora el 6 de octubre de 2026 y revisados de nuevo el 11 de octubre de 2026. Normas consultadas el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.