
Respuesta corta
Depende de tu seguro: unos calculan el deducible sobre el daño y otros sobre el valor asegurado de tu casa. SURA, HDI y Solidaria lo definen como un porcentaje de la pérdida. Bolívar y Allianz toman el valor asegurado, y ahí el deducible puede ser mucho más alto. Tu porcentaje está en la carátula de tu seguro.
Caso ilustrativo
Este caso es ilustrativo: no es un cliente real. Las reglas del deducible sí son reales y vienen del clausulado de hogar de Seguros Bolívar.
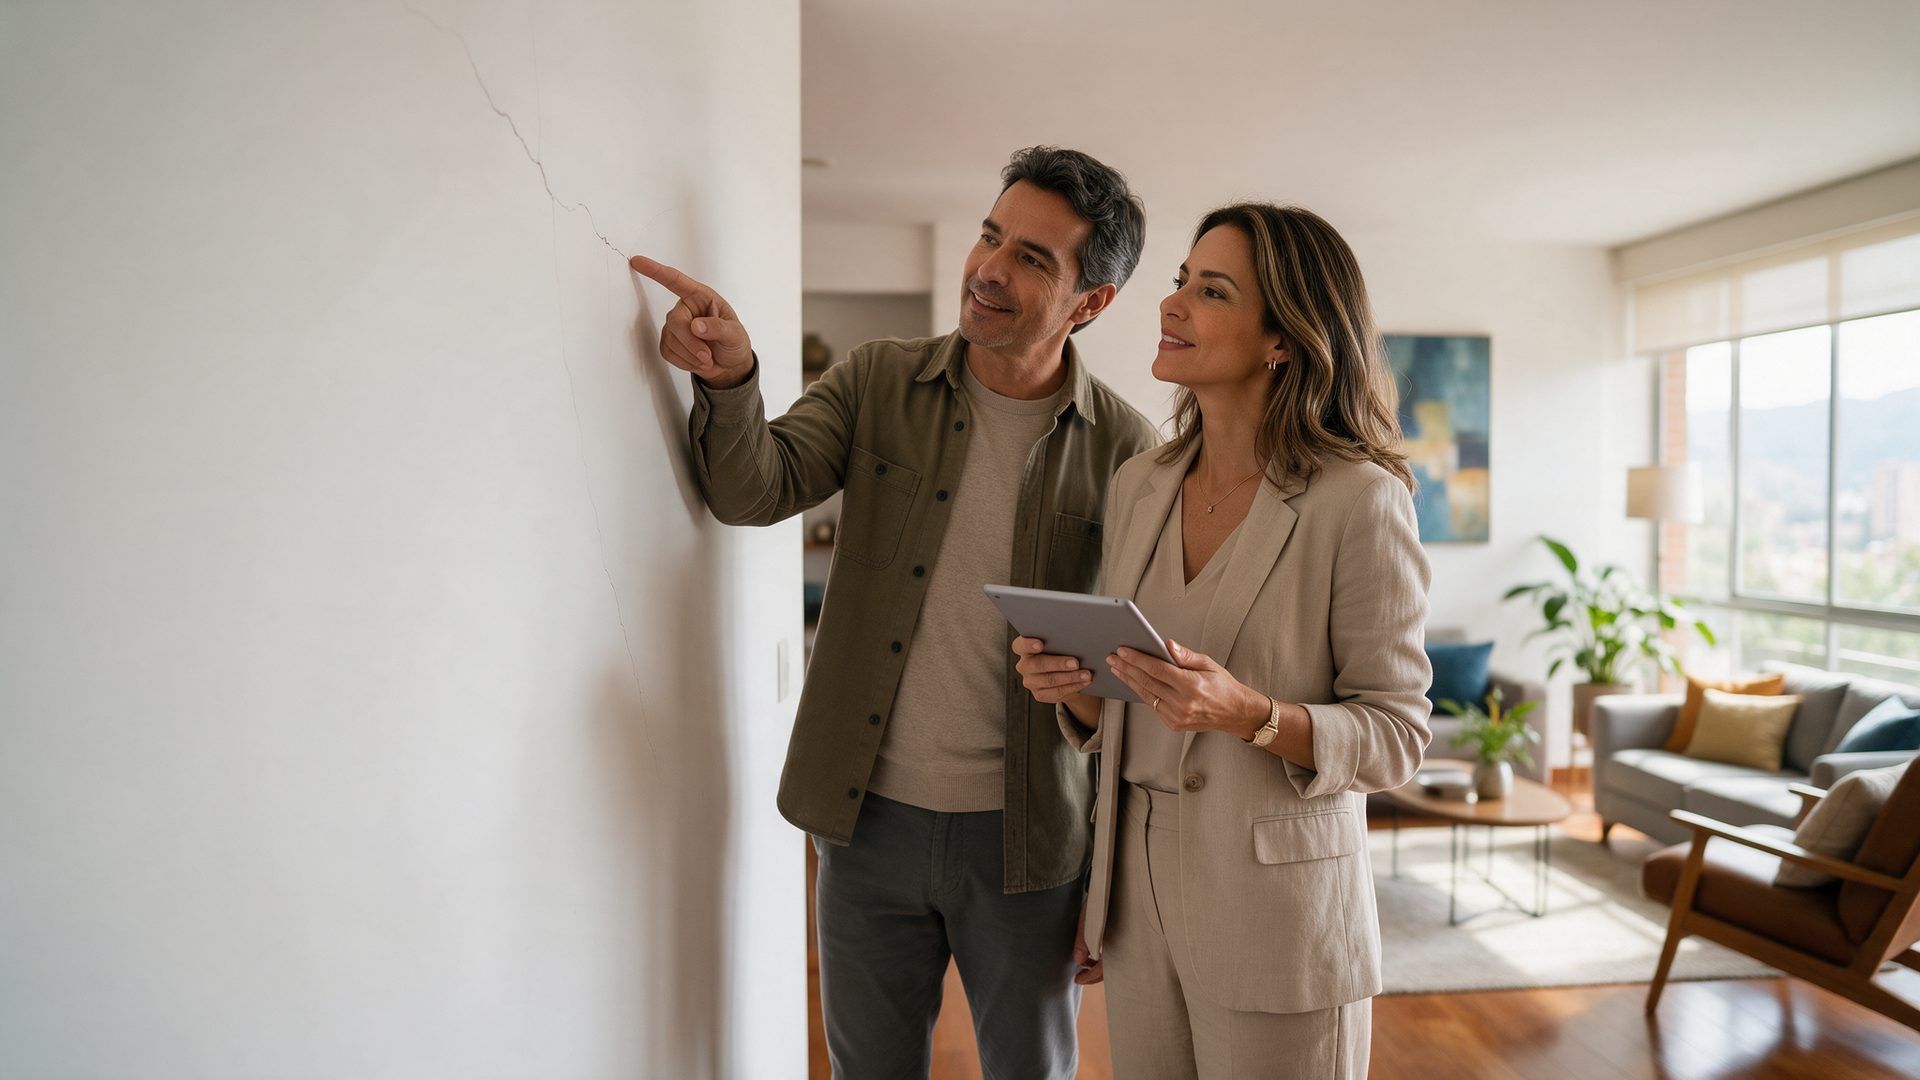
Marta tiene su casa asegurada en $300.000.000. Un temblor le agrieta dos muros y le tumba parte del cielorraso. La reparación cuesta $6.000.000.
Su seguro fija para terremoto un deducible de 3 % del valor asegurado, con un mínimo de 3 salarios mínimos. El 3 % da $9.000.000. El mínimo, con el salario de 2026, da $5.252.715. Se toma el mayor: $9.000.000.
Como el daño ($6.000.000) es menor que el deducible ($9.000.000), el seguro no le paga nada. Si el daño hubiera sido de $40.000.000, la aseguradora le habría pagado $31.000.000.
Si su seguro calculara el deducible sobre el daño, la cuenta cambiaría: se tomaría el porcentaje de los $6.000.000 o el mínimo de su carátula, el que sea mayor. Por eso conviene saber tu deducible antes de que tiemble, no después.
¿Qué es el deducible de terremoto?
Es la parte de la pérdida que siempre pagas tú. La aseguradora la descuenta de lo que te paga. Así lo define, por ejemplo, el clausulado de hogar de SURA: es el monto o porcentaje de la pérdida que siempre está a tu cargo.
En terremoto, el deducible puede tener dos partes: un porcentaje y un mínimo en salarios mínimos. Se aplica el que resulte mayor.
Sobre qué se calcula ese porcentaje depende de tu seguro. SURA, HDI y Solidaria definen el deducible como un porcentaje de la pérdida, es decir, del daño. Bolívar lo calcula sobre el valor asegurado. Allianz toma el valor asegurado de la casa o de los contenidos.
¿Qué es el valor asegurado y por qué cambia tanto la cuenta?
Es la cifra por la que aseguras tu casa: el máximo que te pagaría la aseguradora. Allianz lo define así en su clausulado: el valor máximo de responsabilidad que asume si pasa algo. Lo ves en la carátula, que es la primera página de tu seguro, con tus datos, valores y deducibles.
Cuando el deducible es un porcentaje del valor asegurado, su tamaño depende de cuánto aseguraste, no de cuánto se dañó. Con una casa asegurada en $300.000.000, el 3 % siempre da $9.000.000, sea el daño de $6.000.000 o de $90.000.000.
Ahí está la diferencia con otros deducibles del mismo seguro. En Bolívar, el de hurto con violencia es el 10 % de la pérdida, no del valor asegurado.
Haz tu cuenta en tres pasos:
1. Busca en tu carátula el porcentaje del deducible de terremoto y si se calcula sobre la pérdida o sobre el valor asegurado.
2. Multiplica ese porcentaje por el valor que corresponda: el del daño o el valor asegurado.
3. Compáralo con el mínimo en salarios mínimos y quédate con el mayor.
Si la reparación cuesta menos que ese resultado, la pagas tú. Si no sabes cuánto cuesta el arreglo, pide una cotización antes de decidir.
¿Cuánto es el mínimo en salarios mínimos en 2026?
Con un mínimo de 3 salarios mínimos, en 2026 son $5.252.715. El salario mínimo de 2026 es $1.750.905 (Decreto 159 de 2026). Tres salarios dan $5.252.715.
El mínimo pesa más en casas con un valor asegurado bajo. Ejemplo: una casa asegurada en $120.000.000. El 3 % da $3.600.000, pero el mínimo es $5.252.715. Pagas el mínimo.
El salario que cuenta es el vigente el día del temblor, no el del día en que compraste el seguro. Así lo dicen los clausulados de Bolívar y SURA.
¿Cuál es el deducible de terremoto en cada aseguradora?
| Aseguradora | Deducible de terremoto | Mínimo | Documento y fecha |
|---|---|---|---|
| Allianz | El porcentaje va en la carátula. Se calcula sobre el valor asegurado de la casa o de los contenidos | En la carátula | Seguro Hogar Individual, versión 41, 07/02/2024 |
| Bolívar | 3 % del valor asegurado de cada bien afectado | 3 salarios mínimos vigentes el día del temblor | Seguro de Hogar, 08/05/2017-1327-P-25-PF-0000000000045 |
| HDI | Porcentaje de la pérdida; el valor va en la carátula | En la carátula | Póliza HDI Hogar, 12/08/2026-1333-P-25-HOME07580001H050-DR0I |
| Solidaria | Porcentaje de la pérdida; el valor va en las condiciones particulares | En las condiciones particulares | Solihogar, 24/11/2023-1502-P-07-GENER-CL-SUSG-24-DR0I |
| SURA | Porcentaje de la pérdida; el valor va en la carátula | En la carátula | Seguro de Hogar Plus, F-13-18-0028-111, en uso desde el 19/05/2023 |
Fuente: condiciones generales publicadas por cada aseguradora en su sitio oficial, consultadas el 2 de octubre de 2026 y revisadas de nuevo el 6 de octubre de 2026; la de HDI, el 11 de octubre de 2026. Solo Bolívar publica el porcentaje y el mínimo en sus condiciones generales; las demás lo fijan en la carátula o en las condiciones particulares de cada seguro.
Lo que dice el clausulado
Estas son las frases que definen tu deducible de terremoto. Cada aseguradora tiene su propio texto: antes de firmar, lee el tuyo.
“[…] está sujeta a un deducible del tres por ciento (3%) calculado sobre el valor asegurado de cada uno de los artículos de la póliza afectados […], pero en ningún caso será inferior a tres (3) salarios mínimos mensuales legales vigentes […]”
“Para la aplicación del deducible, se tendrá en cuenta como valor asegurado el especificado en la carátula de la póliza según corresponda a edificio o contenido.”
“El deducible es el monto o porcentaje de la pérdida que siempre está a tu cargo […] El deducible de cada cobertura es determinado en la carátula.”
“Deducible: es el porcentaje de la pérdida a cargo del asegurado y/o beneficiario señalado para cada amparo en la carátula de la póliza.”
“Para daños materiales es el monto o porcentaje de la pérdida indemnizable que invariablemente se deduce de ésta […] El deducible para cada amparo será determinado en las condiciones particulares de la póliza.”
En palabras sencillas: Bolívar fija el 3 % sobre el valor asegurado en sus condiciones generales. Allianz toma el valor asegurado. SURA, HDI y Solidaria lo calculan sobre la pérdida y remiten el porcentaje a la carátula o a las condiciones particulares de tu seguro. Por eso, la cifra que vale para ti es la de tu carátula.
¿Qué pasa si aseguré mi casa por menos de lo que vale?
La aseguradora te paga solo una parte del daño. Se llama infraseguro: si aseguras tu casa por menos de su valor, asumes la diferencia en proporción. Lo dice el Código de Comercio, art. 1102.
Un ejemplo sencillo: tu casa vale $300.000.000 y la aseguraste por $200.000.000, es decir, dos terceras partes. Ante un daño de $30.000.000, la aseguradora responde por dos terceras partes: $20.000.000. Además se aplica el deducible, según las reglas de tu clausulado.
Allianz lo pide de forma expresa: en la casa no admite asegurar valores parciales. El valor asegurado debe ser igual al valor asegurable; si no, aplica infraseguro. Solidaria tiene una regla parecida en su artículo 6.
Hay seguros que pactan lo contrario: te pagan el daño completo aunque hayas asegurado por menos, siempre que no pase de la suma asegurada (art. 1102). Si el tuyo lo tiene, está escrito en la carátula o en el clausulado.
¿Qué no cubre el seguro de terremoto?
Lo primero: si no lo contrataste, no cubre. En SURA y HDI, terremoto es un amparo opcional que se paga aparte y debe aparecer en la carátula. Revisa que esté en tu cuadro de amparos.
Estas son algunas exclusiones del amparo de terremoto en los clausulados revisados:
• hundimientos, asentamientos y grietas que no vengan de un temblor (HDI; Solidaria excluye hundimientos y asentamientos);
• cimientos y muros de contención por debajo del piso más bajo, y el terreno (HDI);
• frescos o murales pintados en la casa (HDI y Solidaria).
Hay un punto que se pasa por alto: reconstruir con normas sismorresistentes cuesta más. Allianz solo paga ese mayor valor si lo incluiste en la suma asegurada. Solidaria pone una condición parecida.
Otra regla útil: si varios temblores ocurren dentro de 72 horas seguidas, cuentan como un solo evento y van en una sola reclamación. Así lo dicen los clausulados de Allianz, HDI y Solidaria, y el de SURA en su modalidad de valor comercial.
¿Qué hago después de un temblor para reclamar?
Avisa a tu aseguradora dentro de los tres días siguientes a enterarte del daño. Es el plazo del Código de Comercio, art. 1075, y las partes pueden ampliarlo, pero no reducirlo. HDI lo cuenta en días calendario y Solidaria, en días hábiles.
¿Ya pasaron los tres días? Avisa igual. No pierdes el derecho por avisar tarde: la aseguradora solo puede descontar el perjuicio que le cause tu demora (Código de Comercio, art. 1078). La mala fe en el reclamo, en cambio, sí hace perder el pago.
Así se hace, en cinco pasos:
1. Cuando estés a salvo, toma fotos y videos de todos los daños antes de mover nada.
2. Avisa a la aseguradora por su línea, su app o tu agencia de seguros. Anota el número de tu reclamo.
3. Evita que el daño crezca, pero espera la inspección antes de reparar. HDI lo pide así en su clausulado.
4. Guarda las partes dañadas. En Solidaria, no retires escombros sin autorización; se entiende dada a los 5 días hábiles de tu aviso.
5. Presenta el reclamo con las pruebas del daño y su valor. Tienes dos años desde que supiste del daño (Código de Comercio, art. 1081).
En el seguro de hogar de SURA, el pago llega dentro del mes siguiente a tu reclamo. Antes debes demostrar qué pasó y cuánto costó.
¿Quién prueba qué? Tú demuestras que el daño pasó y cuánto vale. Si la aseguradora quiere negar el pago por una exclusión, le toca demostrarla a ella (Código de Comercio, art. 1077). Por eso sirven las fotos con fecha, de antes y de después del temblor.
¿Y si vivo en un apartamento o mi casa tiene crédito hipotecario?
En los dos casos ya puede existir un seguro de terremoto, pero quizá no cubra todo lo tuyo.
¿Vives en un edificio o conjunto? La ley obliga a asegurar sus bienes comunes contra incendio y terremoto (Ley 675 de 2001, art. 15). Lo que cubre ese seguro y lo que no lo explicamos en ¿La póliza del edificio cubre mi apartamento?.
¿Tu casa tiene crédito hipotecario? Debe estar asegurada contra incendio o terremoto mientras dure el crédito (Estatuto Orgánico del Sistema Financiero, art. 101). Ese seguro cubre la parte de la casa que se puede destruir, no el lote, y es obligatorio mientras dure el crédito. Pide al banco el certificado y revisa el deducible. Si ya casi terminas de pagar, revisa desde ahora cómo quedará asegurada tu casa.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Leemos contigo la carátula, calculamos tu deducible en pesos y revisamos que el valor asegurado corresponda a tu casa. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Si ya tienes seguro, mándanos un pantallazo de la carátula, donde están los amparos y deducibles. Si no lo tienes, cuéntanos la ciudad, si es casa o apartamento y su valor aproximado; te atendemos en todo el país. Usamos tus datos solo para revisar tu caso. Te respondemos lo antes posible en horario hábil.
¿Prefieres avanzar por tu cuenta? Cotiza tu seguro de hogar o conoce el seguro de hogar.
Preguntas frecuentes
¿El deducible de terremoto se paga cada vez que tiembla? ▾
¿Tengo que pagarle el deducible a la aseguradora? ▾
¿Puedo bajar el valor asegurado para que el deducible sea menor? ▾
¿El seguro de terremoto cubre también mis muebles y electrodomésticos? ▾
Recursos relacionados
También te puede interesar
¿La póliza del edificio cubre mi apartamento? ¿Cómo reclamar un seguro en Colombia? ¿El seguro de hogar cubre el robo?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
Seguros Bolívar, Seguro de Hogar, 08/05/2017-1327-P-25-PF-0000000000045 · Allianz, Seguro Hogar Individual, versión 41 (07/02/2024) · SURA, Seguro de Hogar Plus, F-13-18-0028-111 (en uso desde el 19/05/2023) · HDI, Póliza HDI Hogar, 12/08/2026-1333-P-25-HOME07580001H050-DR0I · Aseguradora Solidaria, Solihogar, 24/11/2023-1502-P-07-GENER-CL-SUSG-24-DR0I · Código de Comercio, arts. 1074, 1075, 1081 y 1102 · Ley 675 de 2001, art. 15 · Estatuto Orgánico del Sistema Financiero, art. 101 · Decreto 159 de 2026 (salario mínimo 2026). Todos consultados el 2 de octubre de 2026, salvo el clausulado de HDI, consultado el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de las normas y los condicionados citados, y lo revisó Ana Milena Quintero. El caso es ilustrativo.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.