
Respuesta corta
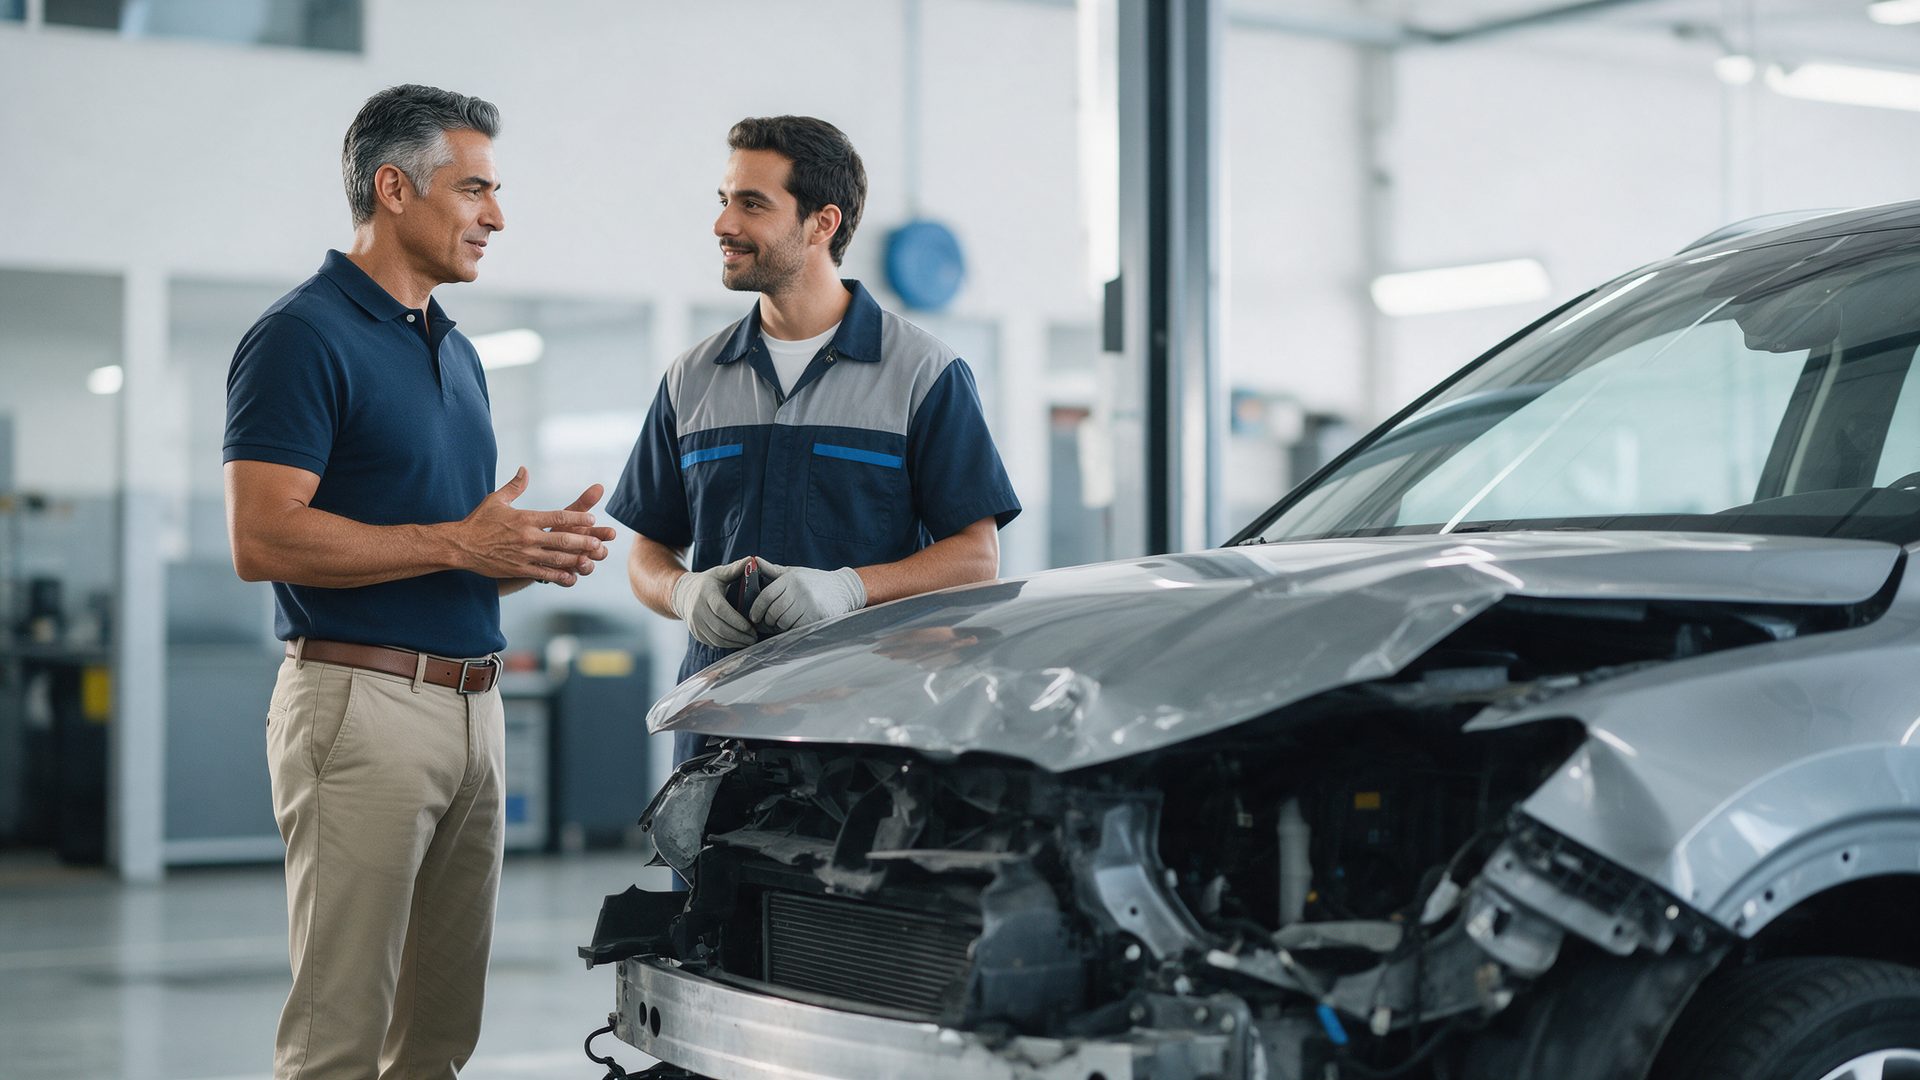
Paga el valor comercial del carro el día del choque, con tope en el valor asegurado, menos el deducible. Es pérdida total si el arreglo cuesta el 75 % o más del valor que toma cada aseguradora. Si el carro está financiado, el banco puede recibir primero lo que le debes. Abajo, cómo verificar tu cifra.
Caso ilustrativo
Un camión le cerró el paso en la autopista Norte, en Bogotá. Nadie salió herido, pero el frente de su camioneta 2020 quedó destruido.
La grúa la llevó al taller que indicó la aseguradora. Días después llegó la noticia: pérdida total. Esa tarde nos escribió por WhatsApp: "¿Cuánto me van a pagar?".
Revisamos su carátula, la primera hoja de su seguro, donde están sus coberturas y valores. Tenía SURA, plan Global. SURA paga el valor comercial del día del choque, sin pasar del valor de la carátula, menos el deducible.
Con esos tres datos armamos la cuenta antes de recibir la liquidación, el documento donde la aseguradora detalla el pago. La camioneta respaldaba su crédito, así que una parte iba primero al banco.
Su plan también paga el traspaso, con un límite. A él le tocaba tener los impuestos al día y no deber comparendos. Cuando llegó la liquidación, la revisamos con él línea por línea.
Caso ilustrativo: no es un cliente real. Las condiciones vienen del clausulado de SURA que citamos abajo.
¿Aún no te ha pasado? Busca hoy en tu carátula el valor asegurado del carro. Compáralo con la guía de valores de Fasecolda. Si ves una diferencia grande, pide actualizarlo antes de renovar.
¿Cuándo un carro es pérdida total?
Cuando arreglarlo cuesta el 75 % o más del valor del carro. Se suman repuestos, mano de obra e IVA. Lo que cambia entre aseguradoras es contra qué valor se compara esa suma:
• SURA, HDI y Solidaria: contra el valor comercial el día del choque. El valor comercial es lo que vale el carro en el mercado.
• Allianz: contra el valor asegurado, que es el menor entre el valor comercial y el de tu carátula. No cuenta los accesorios que no son de fábrica. Allianz la llama "daños de mayor cuantía".
• Solidaria sube la raya al 90 % en los vehículos de carga que nombra: camiones, furgones, remolcadores y volquetas. No nombra las camionetas.
También hay pérdida total por hurto, cuando se roban el carro completo. Ese caso lo explicamos en qué pasa si me roban el carro. En los clausulados que revisamos, el pago del robo total se calcula igual.
Los clausulados llaman amparo a cada cobertura. Para recibir el pago, tu carátula debe incluir el amparo de daños o el de pérdida total por daños.
¿Quién hace la cuenta? La aseguradora, con la cotización de un taller. SURA, por ejemplo, puede enviar el carro a inspección o escoger el taller. En su plan Básico Pérdidas Totales, la pérdida se declara con el ajuste que SURA hace en su taller.
La pérdida total tiene las mismas exclusiones de la cobertura de daños. Una se repite en todos los clausulados que revisamos: seguir manejando después del choque, sin reparar. Las demás están en qué no cubre el seguro todo riesgo. La ley recomienda conocer las exclusiones y restricciones antes de contratar (Ley 1328 de 2009, art. 6).
¿Cómo se calcula lo que paga el seguro en una pérdida total?
Valor del carro el día del choque, con el tope de tu carátula, menos el deducible. Si hay crédito, de ahí sale primero lo que le debes al banco.
• SURA: paga el valor comercial del día del choque, sin pasar del de la carátula. Toma como referencia la guía de Fasecolda y la compara con los precios del mercado.
• Allianz: paga el menor entre el valor asegurado y el de la guía de Fasecolda. Suma los accesorios asegurados que no son de fábrica.
• HDI: paga hasta el valor asegurado o hasta el comercial, el que sea menor.
• Solidaria: paga hasta el valor comercial. Si aseguraste por menos, aplica la regla proporcional que explicamos más abajo.
¿Qué es la guía de Fasecolda? Fasecolda es el gremio de las aseguradoras. Su guía da "una referencia del valor comercial de tu vehículo". La consultas en su sitio web por marca y modelo, o con el código Fasecolda de tu carro. HDI y Solidaria no la nombran en sus clausulados.
El deducible es la parte de la pérdida que pagas tú. Lo fija tu carátula para cada cobertura, y cada aseguradora lo calcula a su manera:
• SURA: un monto o un porcentaje; se toma el mayor.
• Allianz: una suma fija por cada cobertura afectada.
• HDI: un porcentaje o un valor mínimo.
• Solidaria: un monto o un porcentaje, en cada evento.
Si está en salarios mínimos, SURA y Solidaria usan el salario vigente el día del choque.
Ejemplo hipotético. Las cifras son redondas e inventadas solo para hacer la cuenta; no son precios ni valores reales:
• Tu carátula dice $100 millones.
• El valor comercial del día del choque es $90 millones.
• Tu deducible es $5 millones.
Te pagarían $90 millones menos $5 millones: $85 millones. Si le debes $30 millones al banco, $30 millones van al crédito y $55 millones a ti.
¿Qué pasa si el valor asegurado del carro está desactualizado?
Si está por debajo del valor del carro, recibes como máximo lo asegurado. Si está por encima, te pagan el valor comercial.
Asegurar por menos de lo que vale el carro se llama infraseguro. SURA, Allianz y HDI pagan hasta el valor asegurado. Solidaria aplica la regla proporcional de la ley: por la diferencia, eres tu propio asegurador (Código de Comercio, art. 1102). En una pérdida total, el resultado es parecido: el pago no pasa de lo asegurado.
Con el ejemplo de arriba: si tu carátula dijera $80 millones, el tope sería $80 millones, menos el deducible.
¿Y si aseguraste por más? La ley no deja que el pago supere el valor real del carro (art. 1089). SURA y HDI te devuelven la parte de la prima que corresponde a esa diferencia. La prima es lo que pagas por el seguro.
Lo práctico: revisa el valor en cada renovación. Allianz te deja pedir el ajuste mientras el seguro está vigente, y recalcula la tarifa. HDI dice que puedes ajustarlo en cualquier momento. SURA te pide avisarle si cambia el valor comercial.
¿Qué hago si no estoy de acuerdo con el valor de la pérdida total?
Pide la liquidación por escrito, compárala con tu carátula y escríbenos. Muchas dudas se aclaran al ver cómo se armó la cuenta.
1. Pide el detalle. Qué valor comercial usaron, qué deducible y qué descuentos aplicaron.
2. Busca tu carro en la guía de Fasecolda. Usa la versión exacta: marca, línea y modelo.
3. Revisa tu carátula. Valor asegurado, accesorios asegurados y deducible.
4. Escríbenos. Revisamos la cuenta contigo y la conversamos con tu aseguradora.
¿Prefieres que reparen el carro? La ley deja esa decisión a la aseguradora (Código de Comercio, art. 1110). Tampoco puedes dejarle el carro y exigir el valor del seguro (art. 1112). SURA, HDI y Solidaria lo repiten en sus clausulados.
¿Puedes quedarte con el carro? En SURA, sí: si no haces el traspaso, te descuentan el salvamento, que es lo que vale el carro dañado.
Si la diferencia sigue, hay tres caminos. El defensor del consumidor financiero de tu aseguradora atiende quejas gratis y concilia (Ley 1328 de 2009, art. 13). También puedes poner una queja ante la Superintendencia Financiera. Además, la Superintendencia puede decidir como un juez sobre tu contrato (Ley 1564 de 2012, art. 24).
Ten presente el plazo: por regla general, dos años desde que conociste el hecho que origina el reclamo (art. 1081).
¿El seguro paga los accesorios si el carro es pérdida total?
Sí, si están asegurados de forma expresa en tu carátula. Hablamos de lo que no venía de fábrica, como el sonido, los rines o el blindaje.
SURA los pide inspeccionados, asegurados y fijos al carro. En pérdida total, paga hasta el valor de la carátula, menos el deducible. Allianz los suma si estaban asegurados e instalados. HDI pide que estén escritos en la carátula. Solidaria excluye los que no se aseguraron con marca, referencia y valor.
¿Descuentan depreciación? Los clausulados que revisamos no le restan al carro un porcentaje aparte: pagan su valor comercial del día del choque. Al blindaje sí. SURA le baja un porcentaje en cada renovación. Solidaria puede restarle 5 % por año si tiene más de tres años de instalado, hasta 70 %.
¿Qué pasa con el carro después de la pérdida total?
Por regla general, pasa a ser de la aseguradora. Los clausulados lo llaman salvamento: el carro o las partes que quedan después del pago. Para eso se hace el traspaso, es decir, poner el carro a nombre de la aseguradora.
• HDI pide el traspaso terminado antes de pagar.
• Allianz te pide traspasarlo o cancelar la matrícula.
• Solidaria da 60 días desde que declara la pérdida total. Después, descuenta del pago el parqueo de cada día de demora. Si el carro tiene embargo, el pago espera a que se levante.
• SURA te deja elegir. Si no lo traspasas, el carro sigue a tu nombre, con sus impuestos. Y SURA descuenta del pago el valor del salvamento, que ella misma calcula.
Pon el carro al día en impuestos y comparendos: SURA lo exige al reclamar. Entrégalo con todas sus partes; si falta una pieza, SURA descuenta su valor.
¿Te toca algo cuando venden el salvamento? Sí, si pagaste deducible. SURA, HDI y Solidaria te dan una parte de la venta, en proporción al deducible y después de sus gastos. HDI y Solidaria tienen en cuenta también el infraseguro.
¿Quién paga el traspaso? SURA lo paga, con un límite, en los planes Global, Eléctricos e Híbridos y Básico Pérdidas Totales. En el Clásico lo pagas tú. Allianz paga los honorarios si lo hace la firma que autoriza. Solidaria lo reembolsa si contrataste ese auxilio.
¿Qué pasa si mi carro es pérdida total y está financiado?
En SURA, Allianz y HDI, el pago va primero al banco, hasta lo que debes; el resto es para ti.
En SURA y HDI pasa cuando el carro tiene prenda, es decir, cuando respalda el crédito. SURA lo aplica aunque el banco no figure en tu seguro. HDI te paga directamente solo si el banco lo autoriza. En Allianz pasa cuando el banco es beneficiario oneroso: el banco inscrito en tu seguro. Solidaria no trae una regla propia: revisa tu carátula.
¿Y si el pago no alcanza para toda la deuda? El seguro paga hasta lo que le corresponde. Lo que falte sigue en tu crédito: pregúntale al banco cómo queda.
Mantén las cuotas al día mientras avanza el reclamo. Si está en tu carátula, HDI te reembolsa parte de la cuota, hasta 4 salarios mínimos. Solidaria tiene un auxilio adicional si el carro está en prenda con una entidad financiera.
¿Quieres llevar tu propio seguro y no el del banco? Lo explicamos en endoso del seguro del carro al banco.
¿Qué papeles piden para reclamar una pérdida total?
Los que prueban que el carro es tuyo, qué pasó y cuánto perdiste. Por ley, eso te toca demostrarlo a ti (Código de Comercio, art. 1077).
SURA pide la tarjeta de propiedad, la versión del conductor y el carro para inspección. HDI puede pedir el informe de tránsito y la licencia del conductor. Solidaria pide, entre otros, la propiedad, la licencia y el informe del accidente, y acepta cualquier medio válido de prueba. El clausulado de Allianz no trae una lista: te la pide al reclamar.
Avisa del choque a tu aseguradora dentro de los tres días siguientes (art. 1075). HDI y Solidaria dan tres días hábiles.
Los pasos generales de cualquier reclamo, desde el aviso hasta el pago, están en ¿cómo reclamar un seguro en Colombia?
¿Me pueden dar un carro nuevo si el mío es pérdida total?
Solo si tu seguro trae esa cobertura y cumples sus condiciones. Por ley, la aseguradora elige si paga en dinero, repara o repone (Código de Comercio, art. 1110).
• Allianz, Llave en mano: si la contrataste, te ofrece un carro cero kilómetros de las mismas características. Si no existe, uno con valor a nuevo igual al valor comercial del tuyo. Allianz paga SOAT, matrícula, impuestos y tramitador.
• SURA, reposición en pérdidas totales: puede ofrecerte un carro similar, si existe y el valor asegurado alcanza. El pago no cambia: si el nuevo cuesta más, pagas la diferencia.
• SURA, Nuevo de Nuevo: no es para la pérdida total. Aplica a carros cero kilómetros en su primer año de seguro. El daño debe pasar del 20 % y no superar el 74 % del valor de la carátula.
• HDI y Solidaria no traen reposición a cero kilómetros en sus clausulados generales. Solidaria, en su producto Elite, paga el valor asegurado del certificado a carros matriculados en el último año.
¿Qué dice cada aseguradora sobre la pérdida total?
| Tema | SURA | Allianz | HDI | Solidaria |
|---|---|---|---|---|
| El 75 % se compara con | Valor comercial del día del choque (Sección 5, num. 8). | Valor asegurado: el menor entre el comercial y la carátula (II.II; III.VI). | Valor comercial del día del choque (2.1.1.2). | Valor comercial; 90 % en vehículos de carga (3.2.3). |
| Cuánto paga | Valor comercial, sin pasar de la carátula, menos deducible (Sección 5, num. 8). | El menor entre valor asegurado y guía Fasecolda, más accesorios asegurados (II.II.I, lit. e). | El menor entre valor asegurado y valor comercial (3.2, num. 8 y 9). | Hasta el valor comercial, menos deducible (6.2; 9.2). |
| Valor asegurado desactualizado | Menor: hasta la carátula. Mayor: devuelve prima (Sección 5, num. 6). | Paga el menor de los dos; ajuste durante la vigencia (II.II.I, lit. e; III.I). | Menor: hasta lo asegurado. Mayor: el comercial y devuelve prima (3.2, num. 7 a 9). | Menor: regla proporcional. Mayor: hasta el comercial (6.1 y 6.2). |
| Traspaso | Opcional; si no lo haces, descuenta el salvamento (Sección 5, num. 10.2.1). | Traspaso o cancelación de matrícula (II.II.I, lit. a). | Terminado antes del pago (3.1, num. 5). | 60 días; después cobra parqueo. Con embargo, el pago espera (3.2.3). |
| Carro financiado | Primero al banco con prenda (Sección 5, num. 10). | Al beneficiario oneroso, hasta el saldo (II.II.I, lit. b; III.II). | Primero al crédito con prenda (3.2, num. 5). | Sin regla propia en el clausulado. |
| Carro nuevo | Puede ofrecer reposición; pagas la diferencia (Sección 5, num. 10). | Llave en mano, si la contrataste (II.IX). | Sin reposición a cero kilómetros en el clausulado general. | Sin reposición; Elite paga lo asegurado en carros del último año (6.2). |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuente: SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026; Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024; HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026; Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 11 de octubre de 2026. La carátula de tu seguro dice qué coberturas tienes contratadas. Deducible, accesorios, salvamento, papeles y transporte están en el texto y en las preguntas frecuentes.
Lo que dice el clausulado
Estas son las frases que definen cuánto te pagan. Cada aseguradora tiene su propio texto: lee el tuyo.
“En caso de una pérdida total, SURA pagará el valor comercial del vehículo asegurado al momento del siniestro, sin que supere en ningún caso el valor referencia que aparece en la carátula; menos el deducible pactado.”
“Si en cualquier situación, decides no realizar el traspaso a SURA y/o la cancelación de la matrícula cuando aplique la compañía te descontará el valor del salvamento del vehículo de acuerdo con la tasación realizada del mismo […]”
“La suma a indemnizar será el menor valor entre el valor asegurado y el valor del vehículo establecido en la guía de FASECOLDA para el momento del siniestro, más el valor de los accesorios no originales siempre y cuando se encuentren asegurados en la póliza e instalados en el momento del siniestro.”
“Si en el momento de la pérdida total por daños o por hurto, el valor comercial del vehículo asegurado es superior al que figura en la póliza, la compañía solo estará obligada a indemnizar hasta el valor asegurado.”
“[…] si en el momento de una pérdida total por daños o por hurto, el valor comercial del vehículo asegurado es superior al que figura en la póliza, el Asegurado será considerado como su propio asegurador por la diferencia y, por lo tanto, soportará la parte proporcional de la pérdida o daño.”
En palabras sencillas: en todos estos clausulados, lo que aseguraste marca el límite del pago. Por eso conviene que tu carátula siga el valor comercial del carro.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Si tu carro quedó como pérdida total, revisamos contigo la liquidación y te acompañamos con tu aseguradora. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos el nombre de tu aseguradora y la marca, el modelo y el año del carro. Cuéntanos si está financiado. Si ya te declararon la pérdida total, agrega una foto de la carátula y de la liquidación. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Quieres revisar tu valor asegurado antes de renovar? Cotiza tu seguro de carro o conoce el seguro de carro todo riesgo.
Preguntas frecuentes
¿Me dan transporte mientras pagan la pérdida total? ▾
¿Qué pasa con mi seguro después de una pérdida total? ▾
Si el otro conductor tuvo la culpa, ¿igual reclamo a mi seguro? ▾
¿En cuánto tiempo pagan una pérdida total? ▾
Recursos relacionados
También te puede interesar
¿Qué pasa si me roban el carro y tengo seguro? ¿Cómo funciona el seguro de un carro financiado? ¿Qué no cubre el seguro todo riesgo?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026 · Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024 · HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026 · Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026 · Fasecolda, Guía de valores · Código de Comercio, art. 1070 · Código de Comercio, arts. 1075, 1077, 1080, 1081, 1089, 1096 y 1102 · Código de Comercio, arts. 1110 y 1112 · Ley 1328 de 2009, arts. 6 y 13 · Ley 1564 de 2012 (Código General del Proceso), art. 24 · Superintendencia Financiera de Colombia, Quejas contra entidades vigiladas. Todos consultados el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.