
Respuesta corta
Si tu seguro tiene cobertura de hurto (así llaman al robo), la aseguradora responde según lo contratado, menos el deducible. Pon la denuncia y avísale dentro de los tres días siguientes. Hay robos que no cubre, como la estafa o el abuso de confianza. Abajo están los pasos, los documentos y lo que dice cada clausulado.
Caso ilustrativo
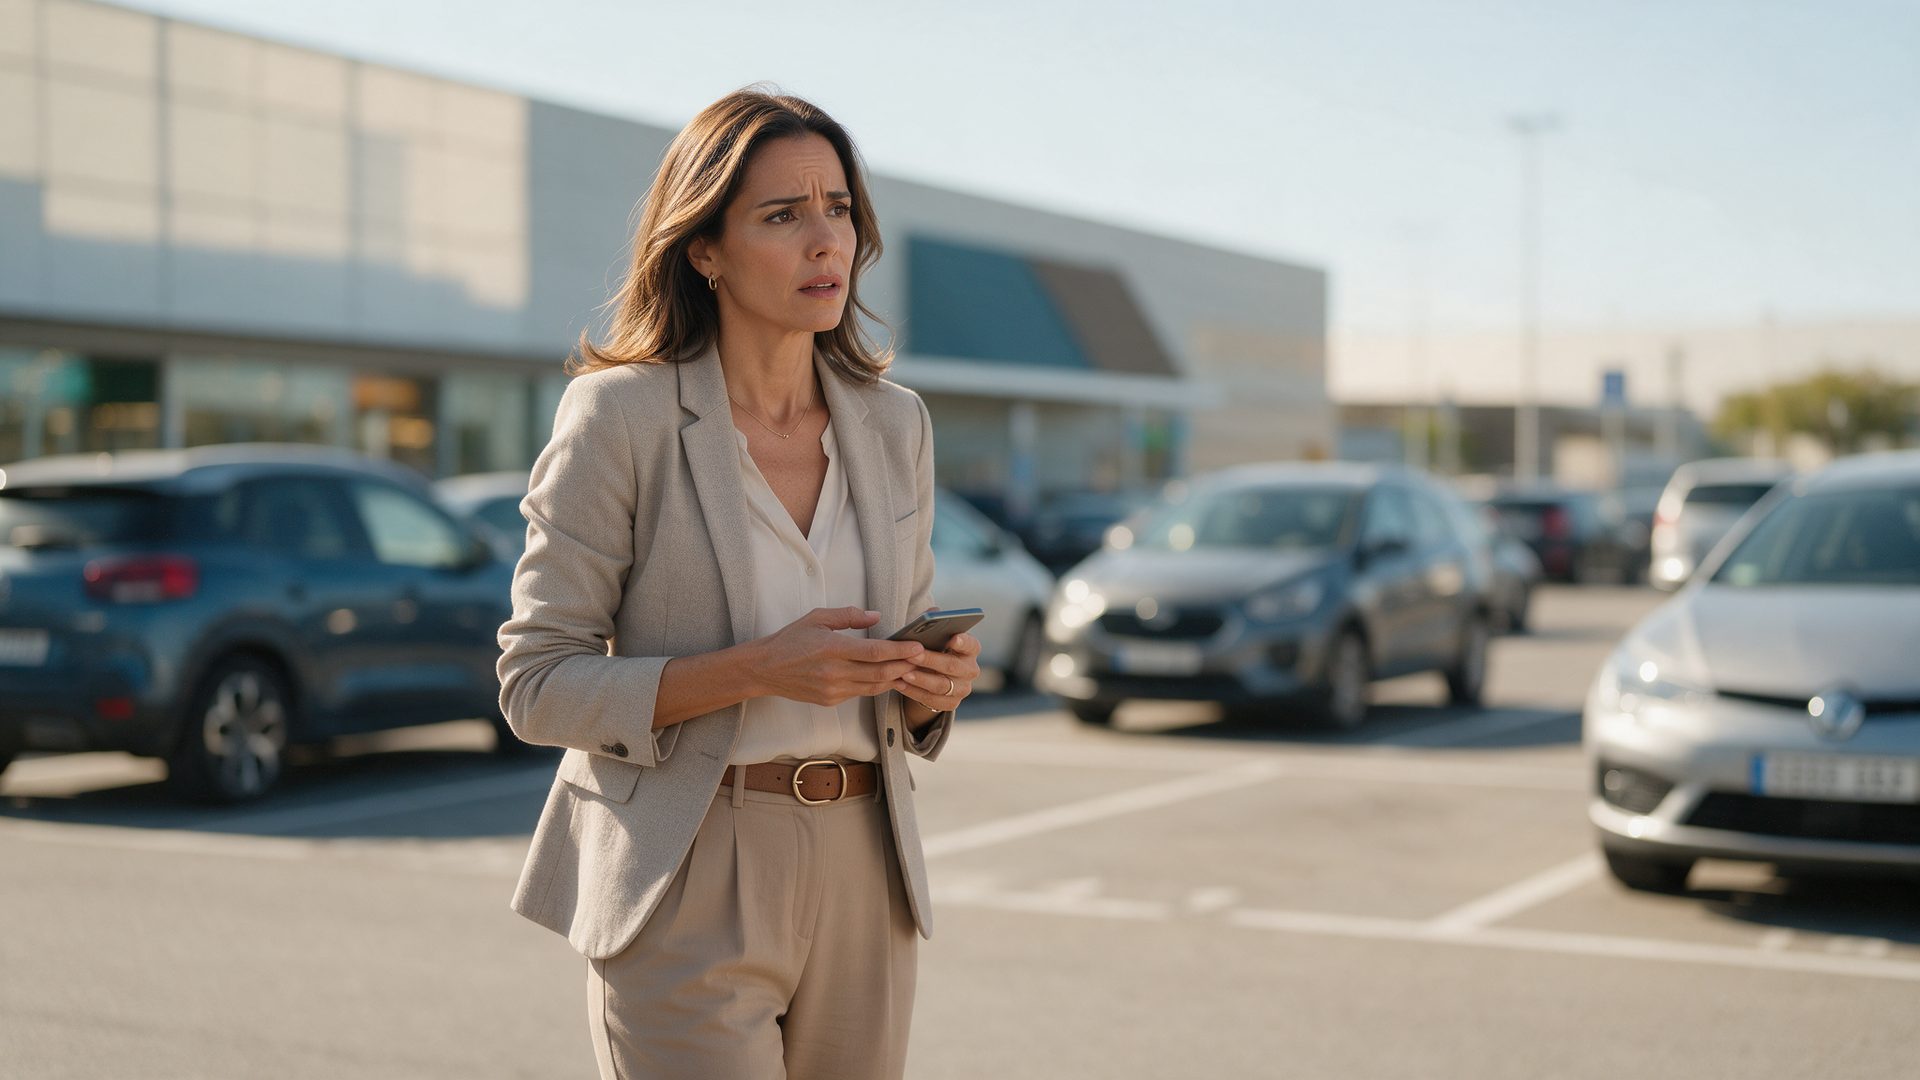
Salió del gimnasio a las siete de la noche. En el parqueadero, el espacio de su carro estaba vacío.
Llamó al 123, puso la denuncia y esa noche nos escribió por WhatsApp.
Revisamos su carátula, la primera hoja de su seguro, donde están sus coberturas. Tenía pérdida total por hurto con Solidaria, que pide avisar en tres días hábiles. Avisamos a la mañana siguiente.
Doce días después, la Policía encontró el carro con una puerta forzada y sin los espejos. Como apareció antes del pago, ella lo recibió. La aseguradora asume la reparación de los daños del robo, con el deducible de su carátula.
Caso ilustrativo: no es un cliente real. Las condiciones vienen del clausulado de Solidaria que citamos abajo.
¿Aún no te ha pasado? Revisa hoy en tu carátula que diga "pérdida total por hurto" y cuál es el deducible. Si tu seguro lo tiene el banco, pídeles la carátula o escríbenos.
¿Qué hacer si me roban el carro y tengo seguro?
Denuncia el robo, avísale a tu aseguradora y escríbenos. En ese orden, y el mismo día si puedes.
1. Llama al 123. Es la línea de emergencias para reportar el robo.
2. Pon la denuncia. Hazlo por la línea 122 de la Fiscalía, por su canal Denuncia Fácil o en una estación de Policía. Guarda la copia.
3. Avísale a tu aseguradora. La ley da tres días desde que supiste del robo (Código de Comercio, art. 1075). HDI y Solidaria dan tres días hábiles.
4. Escríbenos. Revisamos tu carátula y te decimos qué documentos pide tu aseguradora.
¿Y si avisas tarde? La ley no quita el pago por eso. Permite descontar solo el perjuicio que el retraso le cause a la aseguradora (art. 1078). HDI y Solidaria lo dicen igual en sus clausulados.
Ojo: si HDI te instaló un rastreador, avisa a la central del proveedor en las ocho horas siguientes. Si no, el deducible del robo total sube al 35 %.
¿Qué te pide la aseguradora cuando te roban el carro?
Que pruebes que el carro es tuyo y que te lo robaron. Por ley, a ti te toca demostrar lo que pasó y cuánto perdiste. A la aseguradora le toca demostrar una exclusión: un caso que el seguro no cubre (Código de Comercio, art. 1077).
SURA, HDI y Solidaria piden la tarjeta de propiedad y la copia de la denuncia. HDI y Solidaria pueden pedir la licencia de conducción. Solidaria aclara que su lista es un ejemplo: puedes probar con cualquier medio válido (cláusula octava).
En el robo total, SURA pide además el certificado de no recuperación de la Fiscalía. También el carro al día en impuestos y sin comparendos (10.2.2).
Después viene el traspaso: poner el carro a nombre de la aseguradora. HDI lo pide terminado antes de pagar (3.1, num. 5). Allianz pide transferir la propiedad o cancelar la matrícula (II.II.I y II.III.I).
En SURA es una opción. Si no lo haces, el carro sigue a tu nombre con sus impuestos y obligaciones. Además, SURA descuenta del pago el salvamento, según su tasación (10.2.2). Salvamento es lo que vale el carro o lo que se recupere de él.
¿Quién paga el traspaso? SURA, con un límite, en los planes Global, Eléctricos e Híbridos y Básico Pérdidas Totales; en el Clásico lo pagas tú (Sección 2, Gastos de tránsito). Allianz paga los honorarios si lo hace la firma que autoriza (II.II.I, lit. d). Solidaria, si contrataste ese auxilio (3.3.11). SURA y Solidaria no incluyen impuestos, multas ni embargos.
Los pasos generales de cualquier reclamo, desde el aviso hasta el pago, están en ¿cómo reclamar un seguro en Colombia?
¿Qué no cubre el seguro si me roban el carro?
La estafa y el abuso de confianza, en todos los clausulados que revisamos.
Estafa es quedarse con algo tuyo mediante engaños. Abuso de confianza es apropiarse de algo que le prestaste o le entregaste a esa persona (Código Penal, arts. 246 y 249).
Otras exclusiones del robo cambian según la aseguradora:
• Llaves. Solidaria excluye la "pérdida total por hurto de llaves de encendido", salvo que venga de un evento cubierto (2.5.4). Si te roban el carro con las llaves, revisemos juntos cómo aplica.
• Descuido o familia. Solidaria excluye el robo por negligencia del conductor o del asegurado (2.5.7). También el que cometen tu cónyuge o compañero permanente, tus empleados o socios (2.5.6). Y el de parientes hasta el segundo grado: padres, hijos, hermanos, abuelos, nietos, suegros, cuñados o hijos adoptivos.
• Rastreador. Si tu seguro lo exige, instálalo y llévalo a revisión. Allianz da 30 días desde el inicio del seguro (I.II, num. 1 y 2). HDI da 15 días hábiles desde que te entregan el seguro (1.1.3, num. 2, y 4.5, num. 1).
• Piezas tras un choque. HDI y Solidaria no cubren piezas robadas del carro abandonado tras un accidente (1.1.3, num. 3; 2.5.2). HDI exceptúa al conductor muerto o gravemente herido.
• Uso distinto y origen irregular. Usarlo distinto a lo declarado tiene exclusiones que explicamos en qué no cubre el seguro todo riesgo. Si el carro fue robado antes o entró ilegalmente al país, HDI, Allianz y Solidaria lo excluyen (1.1.1, num. 7; I.I, num. 19; 2.1.7). SURA y HDI también excluyen alquilarlo; Allianz, si lo alquilas sin su autorización (I.I, num. 18).
La ley recomienda conocer las exclusiones y restricciones antes de contratar (Ley 1328 de 2009, art. 6, lit. b).
¿Qué diferencia hay entre hurto total y hurto parcial?
En el total desaparece el carro o el daño es muy grande; en el parcial se llevan piezas. Los clausulados llaman amparo a cada cobertura: amparo de hurto total y amparo de hurto parcial.
Dónde está la raya cambia según la aseguradora:
• Allianz: es total si reponer o reparar lo robado cuesta el 75 % o más del valor asegurado (II.III). Para el robo, ese valor es el menor entre tu carátula y el valor comercial (III.VI, Definiciones). El valor comercial es lo que vale hoy en el mercado.
• Solidaria: es total si desaparece el carro, o si piezas y daños llegan al 75 % del valor comercial (3.2.4).
• SURA: no trae una raya propia para el robo. Su regla general: es total si repuestos, mano de obra e IVA llegan al 75 % del valor comercial (Sección 5). Si el carro desaparece, se reclama como pérdida total por hurto (10.2.2).
• HDI: es total cuando desaparece el carro completo. El robo de partes es pérdida parcial (2.1.2).
En el robo parcial, Solidaria cubre piezas originales y accesorios asegurados de forma específica (3.2.2). HDI cubre accesorios no originales si están en la carátula (2.1.2.1).
¿Y los espejos? En SURA, el robo de retrovisores se cubre si tu carátula incluye la asistencia en pequeños eventos (Sección 6, num. 7). En HDI, la cobertura de pequeños accesorios incluye el robo de espejos retrovisores originales, un evento por vigencia (2.1.5).
¿Cuánto pagan en un robo total? SURA paga el valor comercial, sin pasar del de tu carátula, menos el deducible (Sección 5). Allianz paga el menor entre el valor asegurado y la guía de Fasecolda, más accesorios asegurados (II.II.I, lit. e). HDI paga hasta el valor asegurado o el comercial, el que sea menor (3.2, num. 8 y 9). El detalle está en cuánto paga el seguro si tu carro es pérdida total.
¿Qué pasa si el carro robado está financiado?
En el robo total, el pago va primero al banco, hasta lo que debes; el resto es tuyo. Pasa si el carro tiene prenda, es decir, si respalda el crédito. También si el banco es beneficiario oneroso: el banco que te prestó, inscrito en tu seguro.
SURA lo aplica aunque el banco no figure como beneficiario (Sección 5, Pago en caso de prenda). Allianz le gira al beneficiario oneroso hasta el saldo de la deuda (III.II). HDI paga primero el crédito, salvo que el banco autorice pagarte a ti (3.2, num. 5). Solidaria no trae una regla propia: revisa tu carátula.
¿Quieres llevar tu propio seguro y no el del banco? Lo explicamos en endoso del seguro del carro al banco.
¿Qué dice cada aseguradora sobre el robo del carro?
| Tema | SURA | Allianz | HDI | Solidaria |
|---|---|---|---|---|
| Plazo para avisar | No fija un plazo propio. Rige la ley: tres días (art. 1075). | No fija un plazo propio. Rige la ley: tres días (art. 1075). | Tres días hábiles (3.1, num. 1 y 6). Con rastreador, ocho horas a la central del proveedor (4.5, num. 4). | Tres días hábiles (7.1 y 7.3). |
| Estafa y abuso de confianza | Excluidos (Sección 4, lit. i). | Excluidos, salvo el valet parking identificado (I.II, num. 3). | Excluidos, igual que la extorsión (1.1.1, num. 11). | Excluidos, igual que el hurto agravado por la confianza (2.5.1). |
| Llaves | No aparece entre sus exclusiones. Los planes Global y Eléctricos e Híbridos reponen llaves (Pérdida de llaves). | No aparece entre sus exclusiones. Paga la pérdida de llaves una vez por vigencia (II.II.II, lit. f). | La pérdida de llaves no entra en el robo; tiene cobertura aparte (1.1.3, num. 4, y 2.1.6). | Excluye la "pérdida total por hurto de llaves de encendido", salvo evento cubierto (2.5.4). |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuente: SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026; Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024; HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026; Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 6 de octubre de 2026; el de HDI, el 11 de octubre de 2026. La carátula de tu seguro dice qué coberturas tienes contratadas.
¿Cuánto es el deducible si me roban el carro?
El que diga tu carátula para la cobertura de hurto. El deducible es la parte de la pérdida que pagas tú. Cambia según el plan, y cada aseguradora lo calcula a su manera:
• SURA: un monto o un porcentaje de la pérdida. Se toma el mayor de los dos (Sección 5, Deducible).
• Allianz: una suma fijada en la carátula por cada cobertura afectada. Si la pérdida no supera el deducible, no hay pago (III.VI, Definiciones).
• HDI: un porcentaje o un valor mínimo, según el monto del pago (7, Definiciones).
• Solidaria: un monto o porcentaje que se descuenta del pago, en cada evento (cláusula décima).
Si no lo encuentras en tu carátula, lo buscamos contigo.
Lo que dice el clausulado
Cada aseguradora tiene su propio texto: antes de firmar, lee el tuyo.
“Sean causadas directa o indirectamente por estafa, abuso de confianza o cualquier otro delito contra el patrimonio económico, de acuerdo con las definiciones del código penal, salvo el hurto si fue contratada esta cobertura.”
“En caso de presentarse el hurto total del vehículo, el asegurado se compromete a reportar el hecho dentro de las siguientes ocho (8) horas al momento del hurto a la central del proveedor del dispositivo.”
“En caso de ser recuperado el vehículo una vez pagada la indemnización, el beneficiario o asegurado podrá retenerla, o readquirirlo, restituyendo la indemnización percibida, en un término no superior a quince (15) días comunes siguientes a la fecha en que haya conocido tal circunstancia.”
¿Cuánto se demora el seguro en pagar un carro robado?
Un mes desde que demuestras lo que pasó y cuánto perdiste. Así lo fija la ley (Código de Comercio, art. 1080). SURA y HDI lo repiten en sus clausulados (SURA, Reclamación y pago; HDI, 3.2, num. 1).
Ese mes empieza cuando entregas lo que prueba el robo. En el robo total hay pasos que toman tiempo, como el certificado de no recuperación en SURA. Por eso conviene empezar el mismo día; te ayudamos a armar el reclamo.
¿Qué pasa si el carro aparece después del robo?
Depende de la aseguradora y de si ya hubo pago o traspaso.
Si aparece antes del pago o del traspaso: Allianz lo repara y te lo devuelve (II.III.I). Solidaria te lo entrega y asume la reparación de los daños del robo (3.2.4.1). SURA solo paga los daños del intento de hurto (10.2.2).
Si aparece después del pago: en SURA, HDI y Solidaria, el carro pasa a ser de la aseguradora. Es lo que los clausulados llaman salvamento (SURA, Salvamento; HDI 3.3; Solidaria, cláusula décima primera). Solidaria, además, te deja recuperarlo devolviendo el pago (3.2.4.2).
Si la Policía lo encuentra, avísale de una vez a tu aseguradora y a nosotros.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Si te roban el carro, te ayudamos a armar el reclamo y te acompañamos con tu aseguradora. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos el nombre de tu aseguradora y la marca, el modelo y el año del carro. Cuéntanos si está financiado. Si ya te lo robaron, agrega la copia de la denuncia. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Aún no tienes la cobertura de hurto? Cotiza tu seguro de carro o conoce el seguro de carro todo riesgo.
Preguntas frecuentes
Si me robaron el carro, ¿debo seguir pagando impuestos? ▾
¿Hasta cuándo puedo reclamar el seguro por el robo del carro? ▾
Si me roban el carro financiado, ¿sigo pagando las cuotas del crédito? ▾
¿Qué pasa con mi seguro después de que me pagan el robo total? ▾
Recursos relacionados
También te puede interesar
¿Qué no cubre el seguro todo riesgo? ¿Cómo funciona el seguro de un carro financiado?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026 · Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024 · HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026 · Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026 · Código de Comercio, arts. 1075, 1077, 1078, 1080 y 1081 · Código Penal (Ley 599 de 2000), arts. 246 y 249 · Ley 1328 de 2009, art. 6 · Fiscalía General de la Nación, Dónde y cómo denunciar. Todos consultados el 6 de octubre de 2026, salvo el clausulado de HDI, consultado el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.