
Respuesta corta
Cubre lo que diga tu carátula: daños a otros y, si los contratas, daños a tu moto, robo y asistencias. El SOAT cubre a las personas lesionadas, no a las motos. El seguro no cubre, por ejemplo, usarla distinto a lo declarado ni las competencias. Abajo comparamos SURA, Allianz, HDI y SBS, también si haces domicilios.
Caso ilustrativo
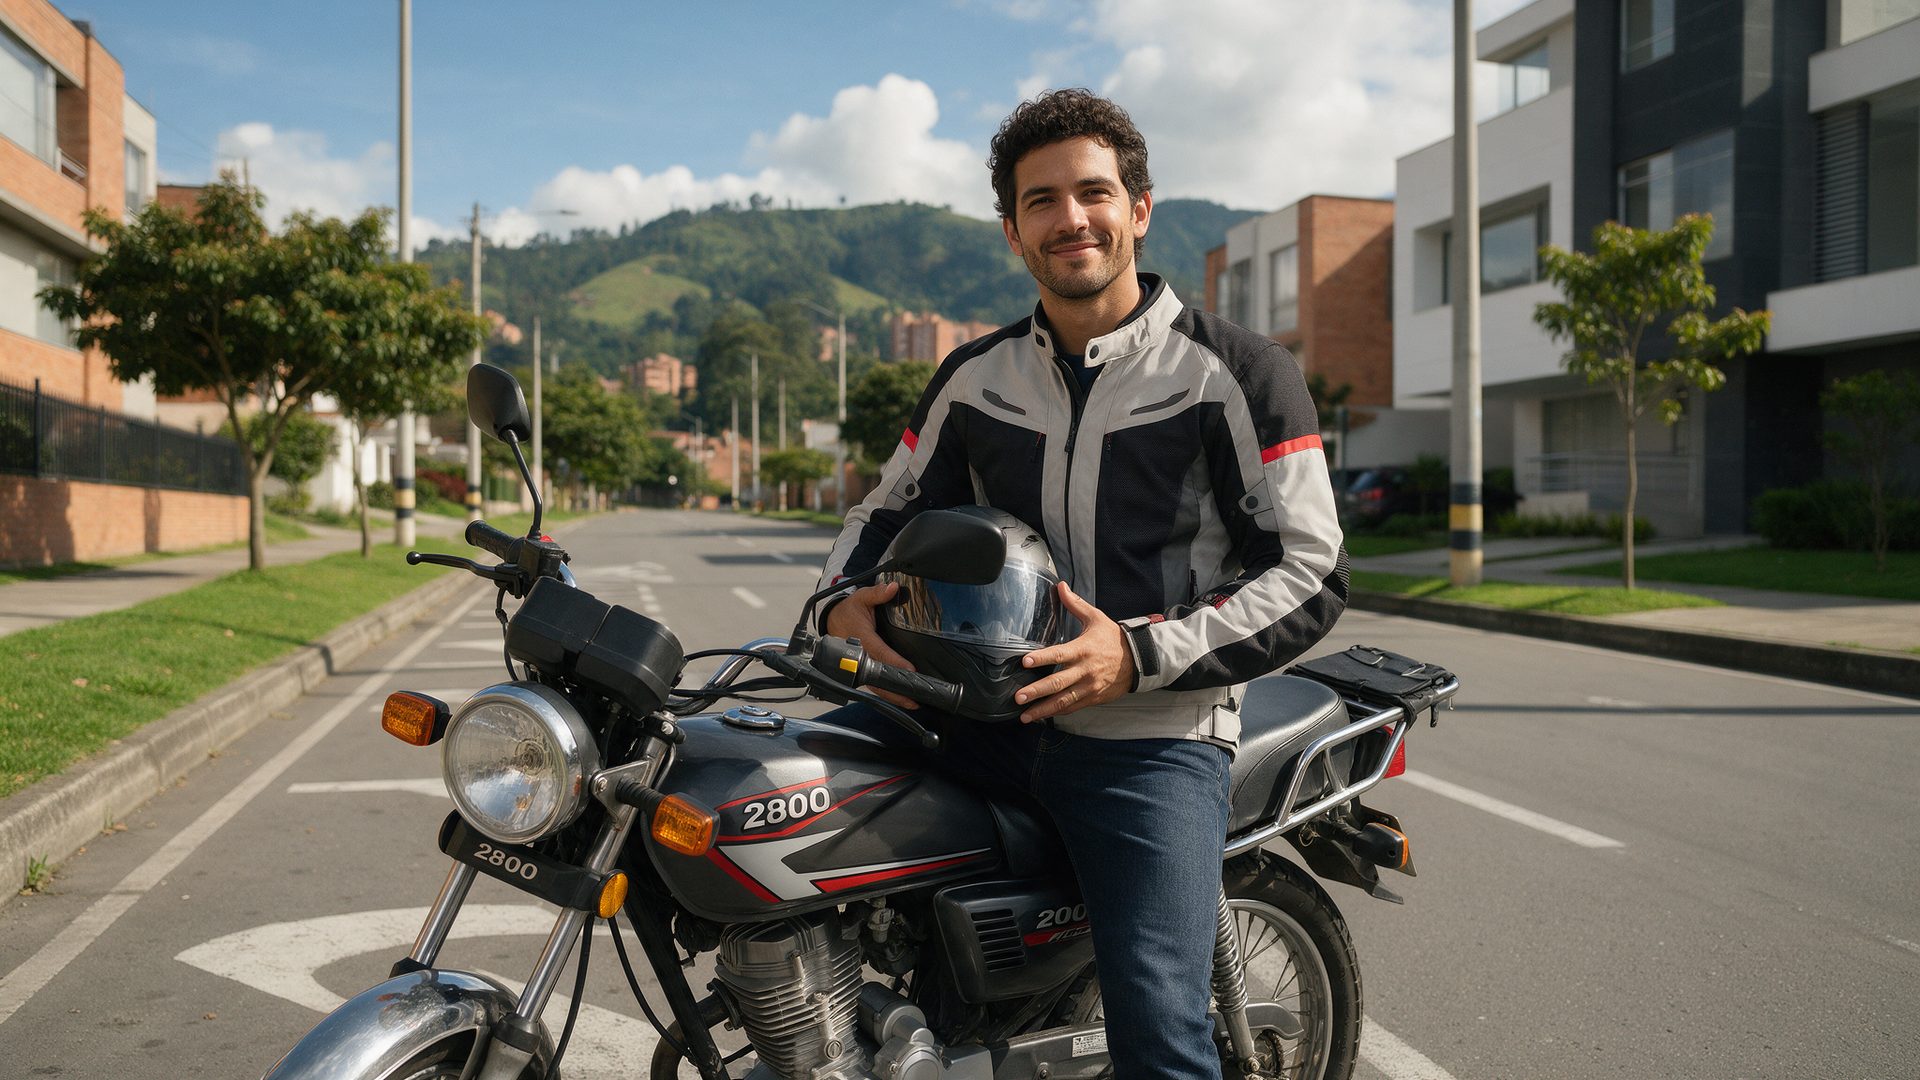
Juan tiene 28 años y vive en Medellín. Va al trabajo en una moto de 200 cc. Algunos fines de semana hace domicilios con una app.
Antes de asegurarla nos escribió por WhatsApp: "¿Me cubre si me caigo haciendo un domicilio?".
Revisamos los clausulados de motos de SURA, Allianz, HDI y SBS. Todos excluyen usar la moto distinto a lo declarado; Allianz, cuando no lo autorizó antes. Solo SBS nombra los domicilios: no asegura la moto de uso personal que los hace.
Por eso, en la solicitud contamos cómo la usa: trabajo y domicilios ocasionales. Si la aseguradora lo acepta, su carátula dice lo mismo que Juan hace en la calle.
También le explicamos qué pasa si cambia de plan. La ley pide avisar por escrito los cambios que aumentan el riesgo, al menos diez días antes. Hacer domicilios a diario puede ser uno de ellos.
Caso ilustrativo: no es un cliente real. Las condiciones vienen de los clausulados y de la ley que citamos abajo.
Conseguir tu moto fue un logro. Un accidente no debería volverse una deuda. Por eso, antes de firmar, te mostramos qué cubre y qué no cada opción.
¿Ya tienes seguro? Busca tu carátula, la primera hoja del seguro, y mira qué uso declaraste. ¿Aún no lo tienes? Escríbenos por WhatsApp y comparamos opciones para tu moto.
¿Qué cubre el seguro de moto en Colombia?
Cubre lo que esté en la carátula de tu seguro. Ahí aparecen tus coberturas, los límites y el deducible. Lo que no esté en la carátula no lo contrataste.
Estas son las coberturas que traen los clausulados de motos de SURA, Allianz, HDI y SBS:
• Responsabilidad civil: paga los daños que le causes a otra persona o a sus cosas.
• Daños a tu moto: la reparación después de un accidente, o el pago si queda como pérdida total.
• Hurto: así llaman los clausulados al robo, de la moto completa o de sus piezas.
• Coberturas para ti: SURA, HDI y SBS ofrecen pagos por accidentes del conductor o gastos médicos.
• Asistencias: grúa, abogado y ayuda en carretera, con sus límites.
En SURA, los daños a terceros y la defensa judicial son coberturas principales; las demás son opcionales. En Allianz, HDI y SBS, cada cobertura aplica si está contratada.
Pérdida total significa que arreglar la moto cuesta el 75 % o más de su valor. SURA y Allianz lo miden sobre el valor asegurado, o sobre el comercial si es menor. HDI lo mide sobre el valor comercial, que es lo que vale hoy en el mercado. SBS lo mide sobre el valor comercial o sobre el que fije tu carátula.
Cada aseguradora acepta motos según sus propias políticas: modelo, cilindraje, uso y edad. Por eso, no todas las motos califican en todas. Lo revisamos cuando cotizamos.
¿El SOAT cubre los daños de la moto?
No. El SOAT cubre a las personas lesionadas, no a las motos ni a las cosas.
Así lo dice el Estatuto Orgánico del Sistema Financiero, art. 192: cubre "los daños corporales que se causen a las personas en accidentes de tránsito". Paga atención médica, incapacidad permanente, gastos funerarios y el transporte de las víctimas.
Cubre a todas las víctimas, incluido el conductor. Pero no paga el arreglo de tu moto, ni el carro que golpees, ni el robo.
Para eso está el seguro voluntario. Su responsabilidad civil, en SURA, HDI y SBS, paga lo que el SOAT no alcanza a cubrir.
La comparación completa está en SOAT vs. todo riesgo.
¿Qué cubre la responsabilidad civil del seguro de moto?
Los daños que le causes a otra persona o a sus bienes, cuando tú eres el responsable. Por ejemplo, el carro que golpeas o el peatón que se lesiona.
Paga hasta el límite de tu carátula. En SURA y en Allianz, ese límite vuelve a quedar completo después de cada pago. SBS también lo restablece, aunque otra cláusula lo condiciona a pagar un valor adicional.
Todas ofrecen defensa con abogado si te demandan o te citan por el accidente, con sus límites. En Allianz aplica cuando hay personas lesionadas o muertas. En SBS, si contrataste la responsabilidad civil.
Antes de pagarle al otro o de conciliar, pide autorización a tu aseguradora. Todos estos clausulados lo exigen.
Esta cobertura no paga los daños a tu familia ni a las cosas que llevas en la moto.
¿Te chocó otro y no tiene seguro? Mira qué hacer si el otro no tiene seguro.
¿El seguro de moto cubre al parrillero o si otra persona la maneja?
Si el parrillero se lesiona, el SOAT responde primero por su atención. Si otro maneja con tu permiso, tu responsabilidad civil lo cubre.
Para el parrillero, que es quien va atrás, hay coberturas adicionales:
• SURA: accidentes al conductor. Paga si tú, tu pasajero o quien la maneje muere o sufre una invalidez en un accidente de tránsito.
• HDI: gastos médicos de los ocupantes, por reembolso y en exceso del SOAT.
• Allianz: su clausulado de motos no trae una cobertura así.
• SBS: accidentes personales para la persona asegurada. No menciona al pasajero de la moto.
Si le prestas la moto a alguien, todas extienden la responsabilidad civil a quien maneje con tu permiso. En Allianz, HDI y SBS, esa persona necesita licencia válida y de la categoría de la moto.
Para ti, SURA tiene una renta diaria si te hospitalizan, desde el tercer día y hasta 30 días por año. HDI tiene accidentes personales cuando vas manejando. SBS tiene accidentes personales, y su clausulado incluye los accidentes en moto.
¿Qué cubre cada aseguradora en el seguro de moto?
| Cobertura | SURA | Allianz | HDI | SBS |
|---|---|---|---|---|
| Responsabilidad civil | Principal. Cubre a quien maneje con tu permiso y paga en exceso del SOAT. Se restablece tras cada pago (Sección 1; Sección 4, num. 6 y 6.1). | Cubre a quien autorices. El límite se restablece en cada evento (II.I). Defensa con abogado si hay lesionados (II.IV). | Cubre a quien autorices y opera en exceso del SOAT (2.2.1; 1.1.7, num. 11). Defensa con abogado (2.3.1). | Cubre a quien autorices y opera en exceso del SOAT (1.1; 6.4). Defensa con abogado si contrataste esta cobertura (1.8 y 1.9). |
| Daños a la moto | Accidente, actos malintencionados, terrorismo y naturaleza. Total desde el 75 % del valor asegurado (Sección 2, num. 1; Sección 4, num. 8). | Accidente, actos malintencionados y naturaleza. Total desde el 75 % del valor asegurado (II.II; III.VI). | Accidente y actos malintencionados. Total desde el 75 % del valor comercial. Terremoto, aparte (2.1.1; 2.1.3). | Accidente y actos malintencionados. Total desde el 75 % del valor comercial o del que fije la carátula. Naturaleza, aparte (1.3; 1.4; 1.6). |
| Hurto | Total o parcial. En el total pide denuncia, certificado de no recuperación y cancelación de matrícula (Sección 2, num. 2; Sección 4, num. 10.2.2). | Total o parcial. Si la moto aparece antes del traspaso, la reparan y te la devuelven (II.III). | Parcial y total. Pide el traspaso terminado antes de pagar (2.1.2; 3.1, num. 5). | Total o parcial. En el total pide la solicitud de cancelación de la matrícula y la del traspaso de la moto a su nombre (1.5; 11.1.6; 11.1, parágrafo). |
| Para ti y el pasajero | Accidentes al conductor, también para el pasajero. Renta diaria si te hospitalizan, desde el tercer día (Sección 2, num. 5 y 6). | No trae cobertura de accidentes para el conductor; excluye sus daños (I.I, num. 3). | Accidentes personales si tú manejas. Gastos médicos de ocupantes, en exceso del SOAT (2.3.4; 2.3.9). | Accidentes personales para la persona asegurada: muerte, desmembración e incapacidad. No menciona al pasajero de la moto (2.4). |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuentes: SURA, Plan Motos, F-13-18-0040-295, en uso desde el 15/08/2026; Allianz, Clausulado Motos, AUT058M versión 2, del 29/11/2024; HDI, Clausulado Autos General (incluye motos), AUTO00050001C030, del 05/10/2026; SBS, Póliza de Seguro de Automóviles - Motos, 03072026-1322-P-03-POLIZAMOTOSGENER-D00I, del 03/07/2026. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 11 de octubre de 2026. Cada cobertura aplica solo si figura en la carátula de tu seguro.
¿Me cubre el seguro si uso la moto para domicilios?
El seguro cubre el uso que declaraste y que quedó en tu carátula. Por eso, si haces domicilios, dilo al contratar.
Solo el clausulado de SBS nombra los domicilios. Esto es lo que dicen:
• SURA excluye el uso distinto al de la carátula y el mototaxismo.
• Allianz excluye el uso distinto al acordado si no le avisaste y no lo autorizó antes. Pone como ejemplo el servicio público.
• HDI excluye el uso distinto al de su seguro y las plataformas de movilidad tipo Uber o DiDi.
• SBS excluye el uso distinto, la mensajería y el mototaxismo. No asegura la moto de uso personal que hace domicilios.
La ley te pide responder con sinceridad lo que te pregunten sobre el riesgo. Si no lo haces y eso habría cambiado las condiciones, el seguro se puede anular (Código de Comercio, art. 1058).
¿Empezaste a hacer domicilios después de contratar? Si eso aumenta el riesgo, avísale por escrito a tu aseguradora diez días antes. Si no avisas a tiempo, el seguro termina (art. 1060).
¿Haces domicilios? Pregúntalo antes de firmar
Cuéntanos cómo usas tu moto y le preguntamos a cada aseguradora cómo lo trata. Así eliges sabiendo qué te cubre.
Escríbenos por WhatsApp con la marca, el modelo y el uso de tu moto.
¿Qué no cubre el seguro de moto?
Lo que aparezca en las exclusiones de tu clausulado. Una exclusión es un caso que el seguro no cubre. Estas son las que más vemos en motos:
• Usarla distinto a lo declarado, como explicamos arriba.
• Competencias, demostraciones y entrenamientos. HDI suma las apuestas y los desafíos.
• Alquilarla o entregarla en comodato, que es un préstamo para que otro la use. SURA y SBS excluyen el alquiler y HDI, ambos. Allianz los acepta solo si los autoriza antes.
• Estafa y abuso de confianza. El seguro de robo no cubre que alguien se quede con tu moto con engaños o porque se la prestaste.
• Desgaste y fallas mecánicas. SURA y Allianz sí cubren si la falla causa un choque, un volcamiento o un incendio. SURA no paga la pieza que falló.
• Manejar sin licencia o con una de otra categoría. Allianz, HDI y SBS lo excluyen. El Plan Motos de SURA no trae esta exclusión.
¿Y si el conductor iba bajo el efecto del alcohol o se pasó un semáforo? Allianz, HDI y SBS tienen una cobertura para esos dos casos, si la contrataste. Allianz la llama "amparo patrimonial"; HDI y SBS, "protección patrimonial". HDI y SBS pueden cobrarle después al conductor, salvo a ti y a tu familia cercana. El texto de SBS también nombra la falta de licencia, pero otra cláusula suya la excluye. Pregúntanos antes de firmar.
En SURA, el Plan Motos responde aunque se desatiendan las normas y señales de tránsito. No menciona la embriaguez.
La ley te recomienda conocer las exclusiones y restricciones antes de contratar (Ley 1328 de 2009, art. 6, lit. b).
¿Qué excluye cada aseguradora?
| Tema | SURA | Allianz | HDI | SBS |
|---|---|---|---|---|
| Uso distinto y plataformas | Excluye el uso distinto al de la carátula y el mototaxismo (Sección 3, lit. b y j). | Excluye el uso distinto sin su autorización previa, como el servicio público (I.I, num. 14). | Excluye el uso distinto y las apps de movilidad tipo Uber o DiDi (1.1.1, num. 2). | Excluye el uso distinto, la mensajería y el mototaxismo. No asegura la moto personal que hace domicilios (3.6.1; 3.6.20; 4, Definiciones). |
| Licencia | No la trae entre sus exclusiones (Sección 3). | Excluye sin licencia, suspendida, cancelada, falsa o de otra categoría (I.I, num. 12). | Excluye sin licencia, suspendida o de otra categoría, salvo una mayor (1.1.1, num. 8 y 9). | Excluye sin licencia, suspendida, cancelada, falsa o de otra categoría (3.6.11). En el robo, esa cláusula hace una excepción, pero otra lo vuelve a excluir (3.5.1). |
| Competencias y alquiler | Excluidos (Sección 3, lit. b y d). | Excluidos si no los autorizó antes (I.I, num. 14 y 15). | Excluidos, con apuestas o desafíos. También el comodato (1.1.1, num. 3 y 4). | Excluidos. El alquiler se acepta si el tomador, el asegurado o el beneficiario es una empresa de leasing (3.6.1). |
| Estafa y abuso de confianza | Excluidos (Sección 3, lit. i). | Excluidos (I.I, num. 16). | Excluidos, salvo en la cobertura de daños (1.1.1, num. 11). | Excluidos (3.6.14). |
| Embriaguez o semáforo | Cubre desatender señales de tránsito; no menciona la embriaguez (Sección 4, num. 14). | Cubre ambos casos con el amparo patrimonial (II.V). | Cubre ambos casos. Puede cobrarle al conductor, salvo a ti y a tu familia (2.3.2). | Cubre ambos casos con la protección patrimonial. Puede cobrarle al conductor, salvo a ti y a tu familia (1.7). |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuentes: SURA, Plan Motos, F-13-18-0040-295, en uso desde el 15/08/2026; Allianz, Clausulado Motos, AUT058M versión 2, del 29/11/2024; HDI, Clausulado Autos General (incluye motos), AUTO00050001C030, del 05/10/2026; SBS, Póliza de Seguro de Automóviles - Motos, 03072026-1322-P-03-POLIZAMOTOSGENER-D00I, del 03/07/2026. Entre paréntesis, la sección de cada documento. Consultados en el sitio oficial de cada aseguradora el 11 de octubre de 2026.
¿Qué pasa si me roban la moto?
Si tienes cobertura de hurto, la aseguradora paga según tu carátula, menos el deducible. Los pasos son los mismos que con un carro: denuncia, aviso en tres días y documentos. Están en qué pasa si me roban el carro.
Lo propio de los clausulados de motos:
• SURA, en el robo total, pide la denuncia y el certificado de no recuperación de la Fiscalía. También la cancelación de la matrícula.
• HDI pide terminar el traspaso de la moto a su nombre antes de pagar.
• SBS pide la solicitud de cancelación de la matrícula y la del traspaso de la moto a su nombre. Si aparece antes de que el traspaso termine, devuelves lo que te pagaron.
• Si la moto aparece antes del traspaso, Allianz la repara y te la devuelve. SURA paga solo los daños del intento de robo.
¿Cuánto es el deducible del seguro de moto?
El que diga tu carátula para cada cobertura. El deducible es la parte de cada reclamo que pagas tú. Cada aseguradora lo calcula distinto:
• SURA: un monto, un porcentaje de la pérdida o ambos. Si hay ambos, pagas el mayor. Si está en salarios mínimos, se usa el del día del evento.
• Allianz: una suma fija por cada cobertura. Si el daño cuesta lo mismo o menos, no hay pago. Su página del seguro de motos anuncia, en daños, deducibles de 1 a 3,7 salarios mínimos según el valor asegurado. La consultamos el 11 de octubre de 2026; manda lo que diga tu carátula.
• HDI: un porcentaje o un valor mínimo, según el monto del pago. Si haces más de dos reclamos en la vigencia, el mínimo sube. La vigencia es el periodo que cubre tu seguro, el que dice tu carátula.
• SBS: una cantidad o un porcentaje, el que fije tu carátula. Si te piden un dispositivo de seguridad y no lo instalas, el deducible cambia.
En SURA, Allianz y SBS lo pagas tengas o no la culpa.
Con la asistencia en pequeños eventos de SURA, cambiar espejos, luces o maniguetas tras un golpe no tiene deducible. Debe estar en tu carátula. Lo explicamos en qué cubre el seguro de moto en golpes pequeños.
¿Qué asistencias trae el seguro de moto?
Grúa, ayuda en carretera y abogado, según la aseguradora y el plan.
• SURA: grúa si te varas o te accidentas. En motos de menos de 250 cc, te lleva al lugar más cercano donde la puedan reparar. El tope es de 50 salarios mínimos diarios. Si se descarga la batería o te quedas sin gasolina en una capital de departamento, envía ayuda. Usar las asistencias no afecta el valor de tu seguro.
• Allianz: grúa hasta un taller en la capital de departamento más cercana. El tope es $300.000 si te varas y $600.000 si te accidentas. En motos de menos de 250 cc, un traslado por varada en la vigencia.
• HDI: asistencia en viaje, si la contrataste: remolque, custodia de la moto, búsqueda de repuestos y traslado médico de emergencia. El remolque tiene tope de 30 salarios mínimos diarios por varada y 60 por accidente. Puedes usarlo hasta tres veces por vigencia en cada caso.
• SBS: asistencia en viaje, si la contrataste: grúa, búsqueda de repuestos, traslado médico y abogado tras un accidente. La grúa tiene tope de 30 salarios mínimos diarios. Por varada, dos servicios por vigencia; por accidente, sin límite de servicios.
Antes de usar cualquier asistencia, llama a tu aseguradora. Si pagas por tu cuenta sin su autorización, pueden no devolverte el dinero.
¿El seguro de moto cubre los accesorios y el casco?
Los accesorios que no vienen de fábrica, solo si los aseguraste. Por ejemplo, un baúl, unas defensas o unas luces adicionales.
SURA los cubre si fueron inspeccionados, asegurados de forma explícita e instalados y fijos en la moto. Allianz, si están asegurados e instalados el día del evento. HDI, si tienen factura y aparecen en tu carátula. SBS, si los aseguraste de forma específica y figuran en tu carátula.
¿Y el casco? Ninguno de estos clausulados lo menciona. Si quieres protegerlo, pregúntanos antes de contratar.
Lo que dice el clausulado
Cada aseguradora tiene su propio texto: antes de firmar, lee el tuyo.
“El vehículo se emplee para uso distinto al establecido en la carátula, se destine para la enseñanza de conducción o participe en competencias, demostraciones o entrenamientos automovilísticos de cualquier clase.”
“No habrá cobertura bajo ninguno de los amparos, cuando el vehículo se emplee para uso distinto al estipulado en la póliza o se utilice bajo plataformas y APPS de movilidad tipo UBER, DIDI, BEAT, CABIFY, etc.”
“Causados cuando el conductor nunca hubiese tenido licencia de conducción, o habiéndola tenido se encontrare suspendida o cancelada de acuerdo con las normas vigentes, o ésta fuere falsa (…)”
“No se entenderán como motocicletas aseguradas (…) motocicletas que siendo de uso personal se les da uso comercial destinado al transporte de pasajeros, carga, servicios de mensajería, domicilios y cualquier otra actividad que signifique un beneficio económico (…)”
“Si se trata de un accidente en el cual se causa la muerte o lesiones personales a un tercero, SURA pagará en exceso de las indemnizaciones correspondientes al SOAT y a los pagos hechos por el Sistema de Seguridad Social.”
En palabras sencillas: tu seguro responde por el uso que declaraste. En SBS, la moto de uso personal que hace domicilios queda por fuera. En Allianz, HDI y SBS, además, el conductor debe tener licencia válida. Y en las lesiones a otros, SURA paga lo que supere al SOAT.
¿Cuánto tiempo tiene la aseguradora para pagar?
Un mes desde que demuestras lo que pasó y cuánto perdiste. Así lo fija la ley (Código de Comercio, art. 1080). SURA, HDI y SBS lo repiten en sus clausulados. Allianz no fija un plazo propio, así que rige la ley.
Demostrar lo que pasó te toca a ti. Probar una exclusión le toca a la aseguradora (art. 1077).
Antes viene el aviso: tienes tres días desde que supiste lo que pasó (art. 1075). HDI y SBS dan tres días hábiles. SURA pide contactarla de inmediato si es un choque simple, sin heridos.
¿Avisaste tarde? La ley no quita el pago por eso. Solo permite descontar el perjuicio que el retraso le cause a la aseguradora (art. 1078). Igual, avisa el mismo día si puedes: te ayudamos a armar el reclamo.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Te mostramos qué cubre y qué no cubre cada opción para tu moto, y te acompañamos si algo pasa. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos la marca, la referencia, el modelo y el cilindraje de tu moto, y tu ciudad. Cuéntanos para qué la usas: trabajo, domicilios o paseo. Si ya tienes seguro, agrega una foto de la carátula. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Prefieres avanzar por tu cuenta? Cotiza tu seguro de moto o conoce el seguro de moto todo riesgo.
Preguntas frecuentes
¿Cuánto te da el seguro si te roban la moto? ▾
Cuando te roban la moto, ¿hay que seguir pagando el seguro? ▾
¿Hasta cuándo puedo reclamar el seguro de la moto? ▾
Recursos relacionados
También te puede interesar
¿Qué cubre el seguro de moto en golpes pequeños? ¿Qué diferencia hay entre el SOAT y el seguro todo riesgo? Me chocaron y el otro no tiene seguro: ¿qué hago?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Plan Motos, F-13-18-0040-295 (en uso desde el 15/08/2026) · Allianz, Clausulado Motos, AUT058M versión 2 (29/11/2024, la versión enlazada hoy en su página de motos) · Allianz, página del seguro de motos (deducibles de daños anunciados) · HDI, Clausulado Autos General (incluye motos), AUTO00050001C030 (05/10/2026, enlazado en su página de motos) · SBS, Póliza de Seguro de Automóviles - Motos, 03072026-1322-P-03-POLIZAMOTOSGENER-D00I (03/07/2026, enlazada en su página de motos) · Código de Comercio, arts. 1058 y 1060 · Código de Comercio, arts. 1075, 1077, 1078, 1080 y 1081 · Estatuto Orgánico del Sistema Financiero, art. 192 · Ley 1328 de 2009, art. 6. Todo consultado el 11 de octubre de 2026.
Secciones citadas de cada clausulado: SURA: daños a terceros y defensa (Sección 1, num. 1 y 2, con sus exclusiones); daños, hurto, accesorios, accidentes al conductor y renta diaria (Sección 2, num. 1 a 6); exclusiones generales (Sección 3, lit. b, d, i y j); valor asegurado, deducible, pérdida total, aviso, pago, arreglos con terceros y amparo patrimonial (Sección 4, num. 6 a 14); asistencias, autorización previa y su efecto en el valor del seguro (Sección 5, num. 2, 4.3.1 y 7). Allianz: exclusiones (I.I, num. 3, 7, 12, 14, 15, 16, 19, 24 y 25); responsabilidad civil, daños, hurto, defensa y amparo patrimonial (II.I a II.V); asistencias (II.VI y IV.I); valor asegurado, conductor autorizado y deducible (III.VI). HDI: exclusiones (1.1.1, num. 2, 3, 4, 8, 9 y 11; 1.1.2, num. 1 y 5; 1.1.7, num. 4, 5 y 11); daños, hurto y terremoto (2.1.1 a 2.1.3); responsabilidad civil (2.2.1); defensa, protección patrimonial, accidentes personales y gastos médicos (2.3.1 a 2.3.9); aviso, traspaso, pago, arreglos con terceros y reclamos repetidos (3.1 y 3.2); terminación por pérdida total (4.2, num. 3); asistencias y límites de remolque en motos (5.1.1.1 y 5.1.2); deducible y accesorios (7, Definiciones). SBS: responsabilidad civil, daños, hurto, accesorios, naturaleza, protección patrimonial y defensa (1.1 a 1.9); accidentes personales y asistencia en viaje (2.4 y 2.8); exclusiones (3.1.4, 3.1.5, 3.2.1, 3.5.1, 3.6.1, 3.6.11, 3.6.14 y 3.6.20); vehículo asegurado (4, Definiciones); responsabilidad civil en exceso del SOAT y valor asegurado (6.4 y 7); aviso, documentos, robo total, arreglos con terceros, restablecimiento del límite y valor a pagar (10, 11.1, 11.2 y 11.3); deducible y dispositivos de seguridad (12 y 13); pago y prescripción (25 y 26).
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.