
Respuesta corta
No cubre todo. Los clausulados que revisamos excluyen las fallas mecánicas por desgaste y el motor dañado por falta de aceite. Tampoco cubren usar el carro distinto a lo declarado. Manejar sin licencia o embriagado se trata distinto según la aseguradora y las coberturas que tengas. Abajo te mostramos ejemplos, con la cita exacta.
Caso ilustrativo
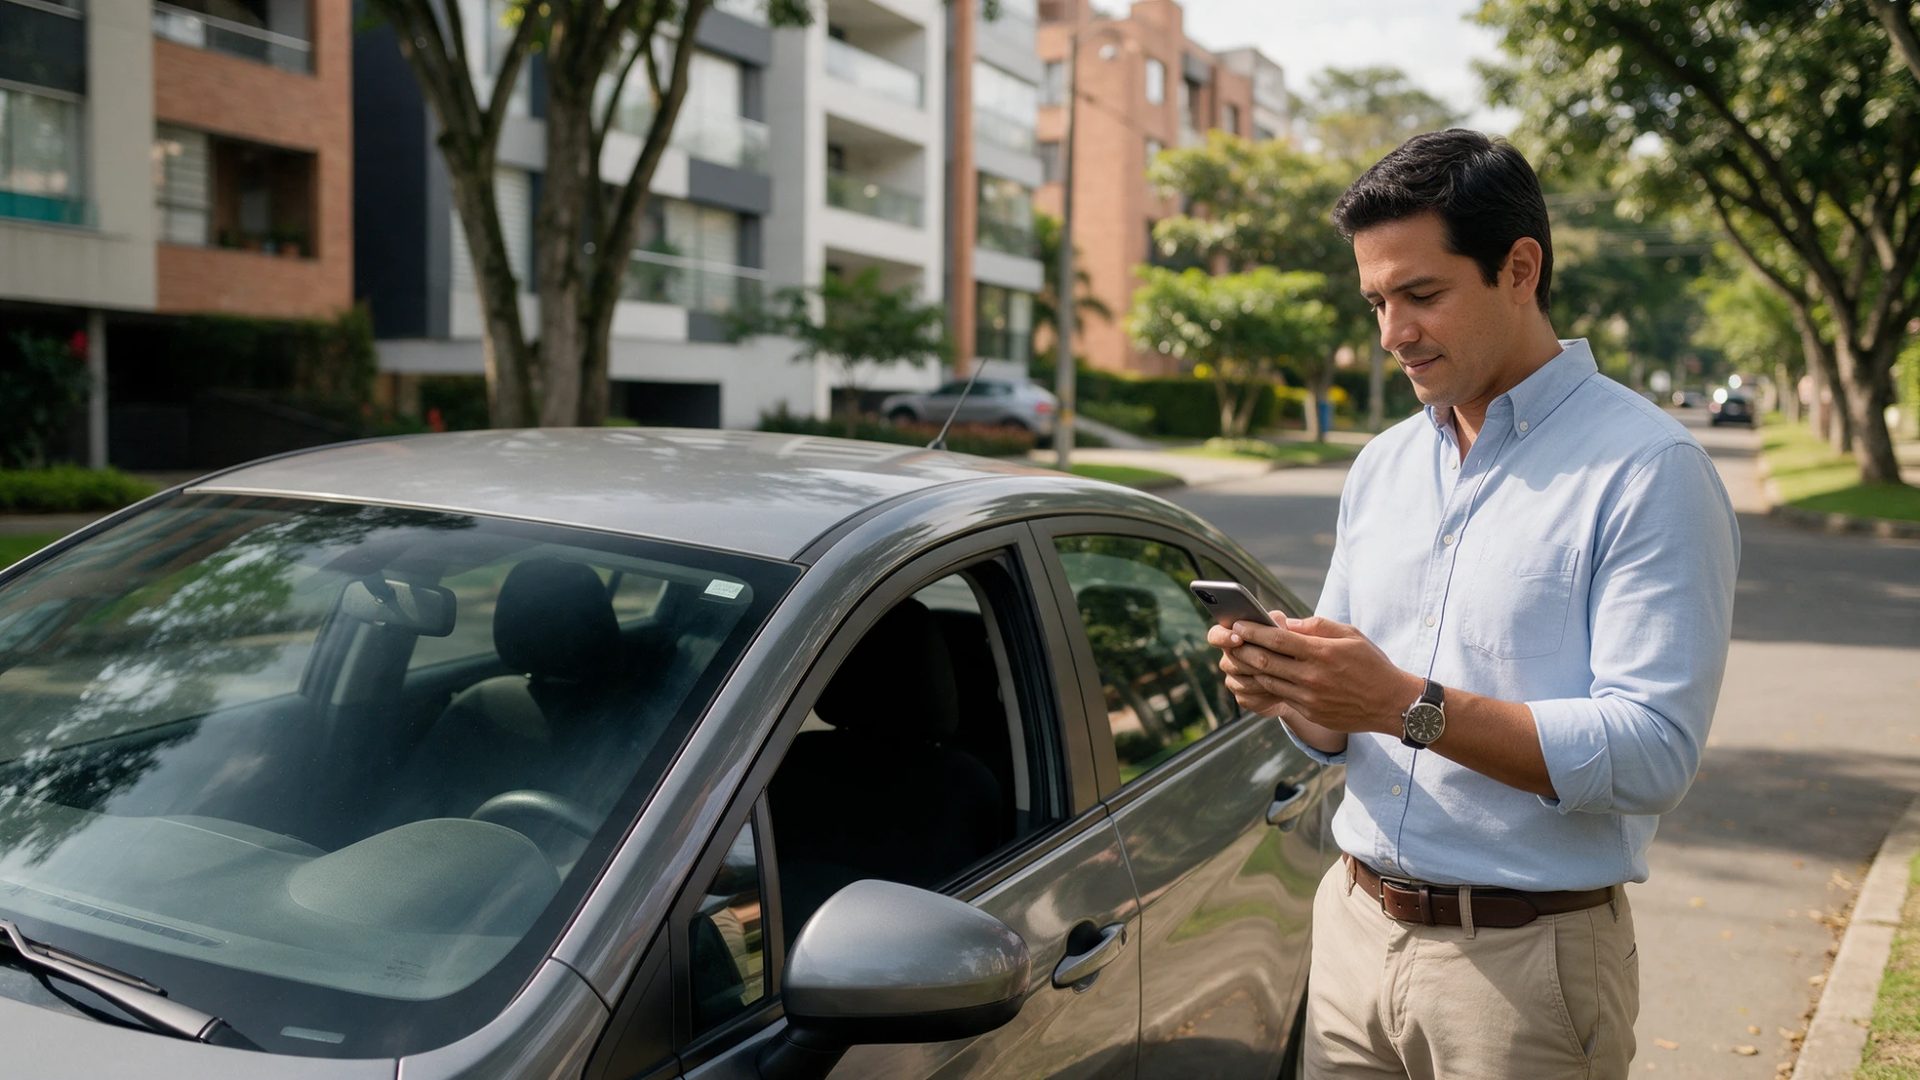
El testigo del aceite se prendió en la autopista. Faltaban veinte minutos para llegar a casa y el conductor decidió seguir.
Al otro día el motor no arrancó. El taller lo dijo sin rodeos: daño por falta de lubricación.
Cuando nos llega un caso así, lo primero es leer el clausulado. En el de SURA, ese daño está excluido de forma expresa. Allianz y Solidaria lo excluyen con palabras parecidas. HDI excluye los daños de lubricación que vienen del uso o el desgaste.
La diferencia la marca una decisión de segundos: orillarse, apagar y pedir ayuda. En ese momento leemos la exclusión con el cliente y revisamos si hubo un accidente antes de la falla.
Caso ilustrativo: no es un cliente real. Las condiciones vienen de los clausulados que citamos abajo.
¿Qué no cubre el seguro a todo riesgo?
Lo que no es un accidente y lo que tu seguro excluye. Accidente es algo repentino que no esperabas. El todo riesgo cubre daños por accidente, hurto y daños a terceros, según lo que contrates. Lo explicamos en nuestra página de seguro de carro todo riesgo.
En los clausulados que revisamos se repiten estas exclusiones:
• fallas eléctricas, mecánicas o hidráulicas por uso, desgaste o mal mantenimiento;
• daños al motor por falta de lubricación o por mal mantenimiento (SURA y Solidaria nombran también la refrigeración);
• daños por seguir manejando después de un accidente, sin reparar;
• usar el carro para algo distinto a lo declarado, como transporte de pasajeros o competencias;
• el dolo, es decir, causar el daño a propósito;
• guerra y radiación nuclear.
Otras cambian según la aseguradora: manejar sin licencia o embriagado, la culpa grave, la inundación y los accesorios que no vienen de fábrica. En la tabla que sigue te mostramos ejemplos de cuatro aseguradoras con las que trabajamos; no son las únicas. Lo que tienes contratado aparece en la carátula, la primera hoja de tu seguro, donde están tus coberturas.
Hay más exclusiones que se repiten en casi todos los clausulados revisados: el sobrecupo de pasajeros o de carga, las multas de tránsito y la mala fe o los documentos falsos al reclamar. Allianz y Solidaria también excluyen las modificaciones para aumentar el rendimiento del carro hechas sin avisar.
Conocer las "exclusiones y restricciones" es una buena práctica del consumidor (Ley 1328 de 2009, art. 6, lit. b). Por eso las ponemos primero.
El robo del carro y la pérdida total tienen reglas propias. Un ejemplo: SURA excluye la estafa y el abuso de confianza (Sección 4, lit. i). Las explicamos en ¿Qué pasa si me roban el carro y tengo seguro?
¿Tu aseguradora no está en la tabla? Mándanos sus condiciones por WhatsApp y las leemos contigo.
¿Qué excluyen algunas aseguradoras?
| Situación | SURA | Allianz | HDI | Solidaria |
|---|---|---|---|---|
| Conductor sin licencia | Sus condiciones generales no la nombran entre las exclusiones. Confírmalo en tu carátula. | Excluido si nunca la tuvo, si está suspendida, cancelada o es falsa. También si no es de la categoría del carro (I.I, num. 13). | Excluido si no tiene licencia, si está suspendida o si no es de la categoría exigida. Una categoría mayor sí sirve (1.1.1, num. 8 y 9). La protección patrimonial no cubre estas exclusiones (2.3.2). | Excluido si nunca la tuvo, si está suspendida, cancelada o es falsa (2.1.6). Si no está vigente para la clase del carro, también (2.1.4), salvo que tengas protección patrimonial (3.2.7). |
| Embriaguez o no respetar las señales de tránsito | Tiene amparo patrimonial: paga aunque el conductor haya desatendido normas de tránsito. Sus condiciones generales no nombran la embriaguez; revisa tu carátula. | El amparo patrimonial cubre daños al carro y a terceros en esos casos (II.V). | El amparo de protección patrimonial lo cubre. La aseguradora puede cobrarle al conductor, salvo al asegurado y su familia cercana (2.3.2). | Excluido (2.1.4), salvo que tengas el amparo de protección patrimonial, con la misma regla de cobro al conductor (3.2.7). |
| Uso distinto al declarado | Excluido: otro uso, transporte pagado de pasajeros, enseñanza o competencias (Sección 4, lit. b). | Excluido sin aviso y autorización previa: servicio público, competencias, entre otros (I.I, num. 15). | Excluido, y nombra las plataformas de movilidad tipo Uber o DiDi (1.1.1, num. 2). | Excluido: otro uso, enseñanza no autorizada, competencias (2.1.3.2). |
| Fallas mecánicas, desgaste o mal mantenimiento | Excluido. Si la falla causa choque, vuelco o incendio, cubre el resto del daño, no la pieza (Daños, lit. a). | Excluido. Cubierto si hubo volcamiento, choque o incendio (I.I, num. 27). | Excluido (1.1.2, num. 1). | Excluido, salvo que sea consecuencia de un accidente de tránsito (2.4.1). |
| Motor sin aceite (o sin refrigerante, en SURA y Solidaria) | Excluido (Daños, lit. b). | Excluido: "deficiente lubricación" (I.I, num. 27). | Excluido: daños "de lubricación" (1.1.2, num. 1). | Excluido para motor, caja y dirección (2.4.2 y 2.4.3). |
| Seguir manejando después del accidente | Excluido (Daños, lit. c). | Excluido (I.I, num. 1). | Excluido (1.1.2, num. 2). | Excluido (2.4.3). |
| Inundación y eventos de la naturaleza | Cubiertos en Daños: nombra terremotos, incendios e inundaciones (Daños, lit. d). | Daños incluye "eventos de la naturaleza" (II.II). | Daños cubre accidente y actos malintencionados; no nombra la inundación. Terremoto es un amparo aparte (2.1.3). | Amparo opcional: granizada, derrumbe, avalancha y aluvión, entre otros; no nombra la inundación (3.2.6). Terremoto, aparte (3.2.5). |
| Accesorios que no vienen de fábrica | Cubiertos si se inspeccionaron y se aseguraron de forma explícita (Accesorios y equipos especiales). | Deben estar asegurados e instalados (II.II, lit. g). | Cubre los accesorios descritos en la carátula (2.1.1.1). | Excluidos, salvo que estén asegurados de forma expresa (2.4.5). |
| Terrorismo y actos malintencionados de terceros | Cubiertos en Daños, excepto hurto e intento de hurto (Daños, lit. b y c). | Daños cubre actos malintencionados de terceros (II.II); no nombra el terrorismo. | Daños cubre actos malintencionados de terceros (2.1.1). | Amparo opcional que incluye terrorismo y huelgas (3.2.6). |
Fuente: SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026; Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024; HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026; Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 6 de octubre de 2026; el de HDI, el 11 de octubre de 2026. La carátula de tu seguro dice qué coberturas tienes contratadas.
¿El seguro todo riesgo cubre fallas mecánicas?
No, si la falla viene del uso, el desgaste o el mal mantenimiento. Así lo dicen todos los clausulados que revisamos.
Hay un matiz. Si la falla provoca un choque, un vuelco o un incendio, SURA y Allianz cubren el daño que resulta. SURA, en todo caso, no paga la pieza que originó el accidente.
Para no quedar por fuera, cuida lo básico: aceite, refrigerante y la revisión que pide el fabricante. Y si se prende un testigo, orilla el carro y apágalo.
¿El seguro de carro cubre inundaciones?
Depende de la aseguradora y de lo que hayas contratado. SURA nombra las inundaciones dentro de su cobertura de daños. Allianz habla de "eventos de la naturaleza".
HDI no nombra la inundación en su cobertura de daños. Solidaria tiene un amparo opcional de eventos de la naturaleza que nombra granizada, avalancha y aluvión, entre otros. Si vives donde las calles se inundan, pregunta antes de renovar si tu seguro cubre los eventos de la naturaleza.
Hay una regla que comparten todos los que revisamos: si el carro se apagó en el agua, no lo vuelvas a encender. Los daños por ponerlo en marcha antes de repararlo están excluidos. Pide la grúa y deja que lo revise el taller.
¿Qué pasa si choco, tengo la culpa y tengo seguro?
El seguro responde por los daños que causaste a otros y, si lo contrataste, por los de tu carro. En SURA, la cobertura de daños a terceros aplica cuando quien maneja es civilmente responsable. Es decir, cuando tiene la culpa.
Para las lesiones a personas está el SOAT. SURA, por ejemplo, paga lo que exceda al SOAT y a la seguridad social. La diferencia entre los dos seguros la explicamos en SOAT o todo riesgo.
Por tu carro pagas el deducible: la parte del daño que te toca a ti. En SURA lo pagas "independientemente" de si eres responsable o inocente.
Tener la culpa no te deja sin seguro. Lo que cambia la respuesta son las circunstancias. Allianz y Solidaria excluyen la culpa grave, es decir, un descuido muy grave (Allianz I.I, num. 22; Solidaria 2.1.1). Por ley, el dolo y la culpa grave no se pueden asegurar. La excepción es la culpa grave en los daños a terceros (Código de Comercio, art. 1055 y art. 1127).
Si ibas embriagado o te pasaste un semáforo, entra en juego la protección patrimonial. SURA y Allianz la llaman amparo patrimonial; un amparo es una cobertura. Pregunta si la tienes: aparece en tu carátula.
Un límite que conviene conocer: la protección patrimonial no lo arregla todo. En HDI no alcanza las exclusiones generales, como manejar sin licencia. En Solidaria cubre la licencia que no es de la clase del carro. No cubre al conductor que nunca la tuvo o la tiene suspendida.
Que un seguro pague no cambia las sanciones de tránsito ni la responsabilidad de quien maneja.
¿Y si el culpable fue el otro y no tiene seguro? Lo explicamos en me chocaron y el otro no tiene seguro.
Ojo: no hagas arreglos ni pagos con el otro conductor sin autorización de tu aseguradora. SURA y Allianz lo exigen en sus clausulados.
Lo que dice el clausulado
Estas son las frases que sostienen la tabla. Cada aseguradora tiene su propio texto: antes de firmar, lee el tuyo.
“Daños por falta o insuficiente lubricación o refrigeración incluyendo daños mecánicos o hidráulicos ocurridos al motor, a la caja de velocidades y a la caja de dirección del vehículo.”
“Eventos de la naturaleza como terremotos, incendios e inundaciones, entre otros.”
“Daños eléctricos, electrónicos, hidráulicos o mecánicos que no sean consecuencia de un accidente de tránsito, o fallas del vehículo debidas a su uso normal, desgaste natural, deficiente lubricación o mantenimiento […]”
“Este amparo no exime de responsabilidad al conductor del vehículo, por lo que la compañía podrá subrogarse en la totalidad de la indemnización, a menos que se trate del asegurado, sus parientes hasta segundo grado de consanguinidad […]”
“Cuando el conductor nunca hubiese tenido licencia de conducción, o habiéndola tenido se encontrare suspendida o cancelada de acuerdo con las normas vigentes, o ésta fuere falsa al momento de la ocurrencia del siniestro.”
En palabras sencillas: "subrogarse" es que la aseguradora te paga y luego le cobra a quien causó el daño. Con el amparo de protección patrimonial, HDI y Solidaria pueden cobrarle al conductor que iba embriagado. No lo hacen si ese conductor eres tú o un familiar cercano.
¿El seguro todo riesgo es obligatorio en Colombia?
No. El obligatorio es el SOAT. Para transitar, la ley exige un seguro de "daños corporales" a las personas (Estatuto Orgánico del Sistema Financiero, art. 192). Ese es el SOAT.
El todo riesgo es voluntario. El clausulado de Allianz lo dice así: amparos "cuya contratación es de carácter voluntario".
Si tu carro está financiado, el banco puede pedírtelo como condición del crédito. Aun así, puedes llevar uno tuyo: lo contamos en endoso del seguro del carro al banco.
¿De qué depende el valor del seguro todo riesgo?
De lo que contratas y de lo que vale tu carro. Pesan las coberturas que eliges, el deducible y el valor asegurado.
El valor asegurado sigue al valor comercial del carro. SURA usa como referencia la guía de valores de Fasecolda, el gremio de las aseguradoras.
El deducible también mueve el precio y lo que pagas cuando pasa algo. En HDI, con más de dos reclamaciones en el año, el deducible mínimo sube solo, por el resto de esa vigencia.
Tu historial cuenta. En SURA, cada reclamación "afecta" tu seguro. Hay una excepción: el choque simple sin lesionados en el que se demuestra que el culpable fue el otro.
No publicamos precios: cambian con cada carro y cada conductor. Para conocer el tuyo, usa el cotizador de seguro de carro.
¿Cuándo deja de ser rentable un seguro todo riesgo?
No hay una edad del carro que lo decida; hay preguntas que ayudan. La respuesta depende de tu bolsillo y de tu carro.
Hazte estas cuatro:
1. ¿Podrías reponer el carro con tus ahorros si te lo roban o queda destruido?
2. ¿El deducible se acerca a lo que costaría una reparación común?
3. ¿Está financiado? El banco puede exigirte el seguro.
4. Si chocas a alguien, ¿cómo pagarías los daños a sus bienes? Ese riesgo no baja con la edad de tu carro.
Tampoco es todo o nada. En SURA, por ejemplo, la cobertura principal es la de daños a terceros. Los daños al carro y el hurto son opcionales. Se arma según lo que necesites.
Un dato más para tu cuenta: en SURA, la indemnización nunca supera el valor de referencia de tu carátula. Si el valor comercial del carro bajó, avísale a tu aseguradora para actualizarlo.
¿Qué revisar antes de renovar el seguro todo riesgo?
Cinco cosas, con la carátula en la mano.
1. ¿Tienes protección patrimonial? Según la aseguradora, es la que responde si ibas embriagado o te pasaste una señal.
2. ¿Tu seguro cubre los eventos de la naturaleza, como la inundación?
3. ¿Los accesorios que le pusiste al carro están asegurados?
4. ¿El uso declarado es el real? Llevar pasajeros por una aplicación de transporte cambia la respuesta.
5. ¿El valor asegurado sigue al valor comercial del carro?
Si una respuesta no te queda clara, la revisamos contigo antes de la fecha de renovación.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Leemos contigo el clausulado de tu todo riesgo y te mostramos las diferencias entre aseguradoras. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Si renuevas pronto, escríbenos antes de la fecha. Mándanos el nombre de tu aseguradora y la marca, el modelo y el año del carro. Si ya tienes seguro, agrega una foto de la carátula. Te mostramos qué excluye el tuyo y qué cambia si lo ajustas. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
¿Prefieres avanzar por tu cuenta? Cotiza tu seguro de carro o conoce el seguro de carro todo riesgo.
Preguntas frecuentes
¿El seguro todo riesgo me cubre si le presto el carro a otra persona? ▾
¿El seguro todo riesgo cubre por fuera de Colombia? ▾
¿Qué pasa con el seguro si vendo el carro? ▾
¿Qué pasa si no pago el seguro a tiempo? ▾
Recursos relacionados
También te puede interesar
¿Qué diferencia hay entre el SOAT y el seguro todo riesgo? ¿Cómo funciona el seguro de un carro financiado?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Seguro de Autos (planes Básico, Básico Pérdidas Totales, Clásico, Global y Eléctricos e Híbridos), F-13-18-0040-294, versión del 20/08/2026 · Allianz, Automóviles Livianos Particulares, AUTO58 versión 24, del 29/11/2024 · HDI, Póliza Autos, clausulado AUTO00050001C030, del 05/10/2026 · Solidaria, Póliza de Seguro de Automóviles, CL-MDPP-20, del 13/03/2026 (publicado en su Biblioteca de clausulados) · Estatuto Orgánico del Sistema Financiero, art. 192 · Código de Comercio, art. 1055 y art. 1127 · Ley 1328 de 2009, art. 6. Todos consultados el 6 de octubre de 2026, salvo el clausulado de HDI, consultado el 11 de octubre de 2026.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.