
Respuesta corta
Un seguro de vida individual que armas por piezas: vida, incapacidad total y permanente, enfermedades graves y renta diaria. Lo tomas tú, sin depender de una empresa. Se suma a la salud, la pensión y la ARL que pagas; no las reemplaza. Abajo verás qué te da la ley y qué dicen SURA, Allianz y Bolívar en sus clausulados.
Caso ilustrativo
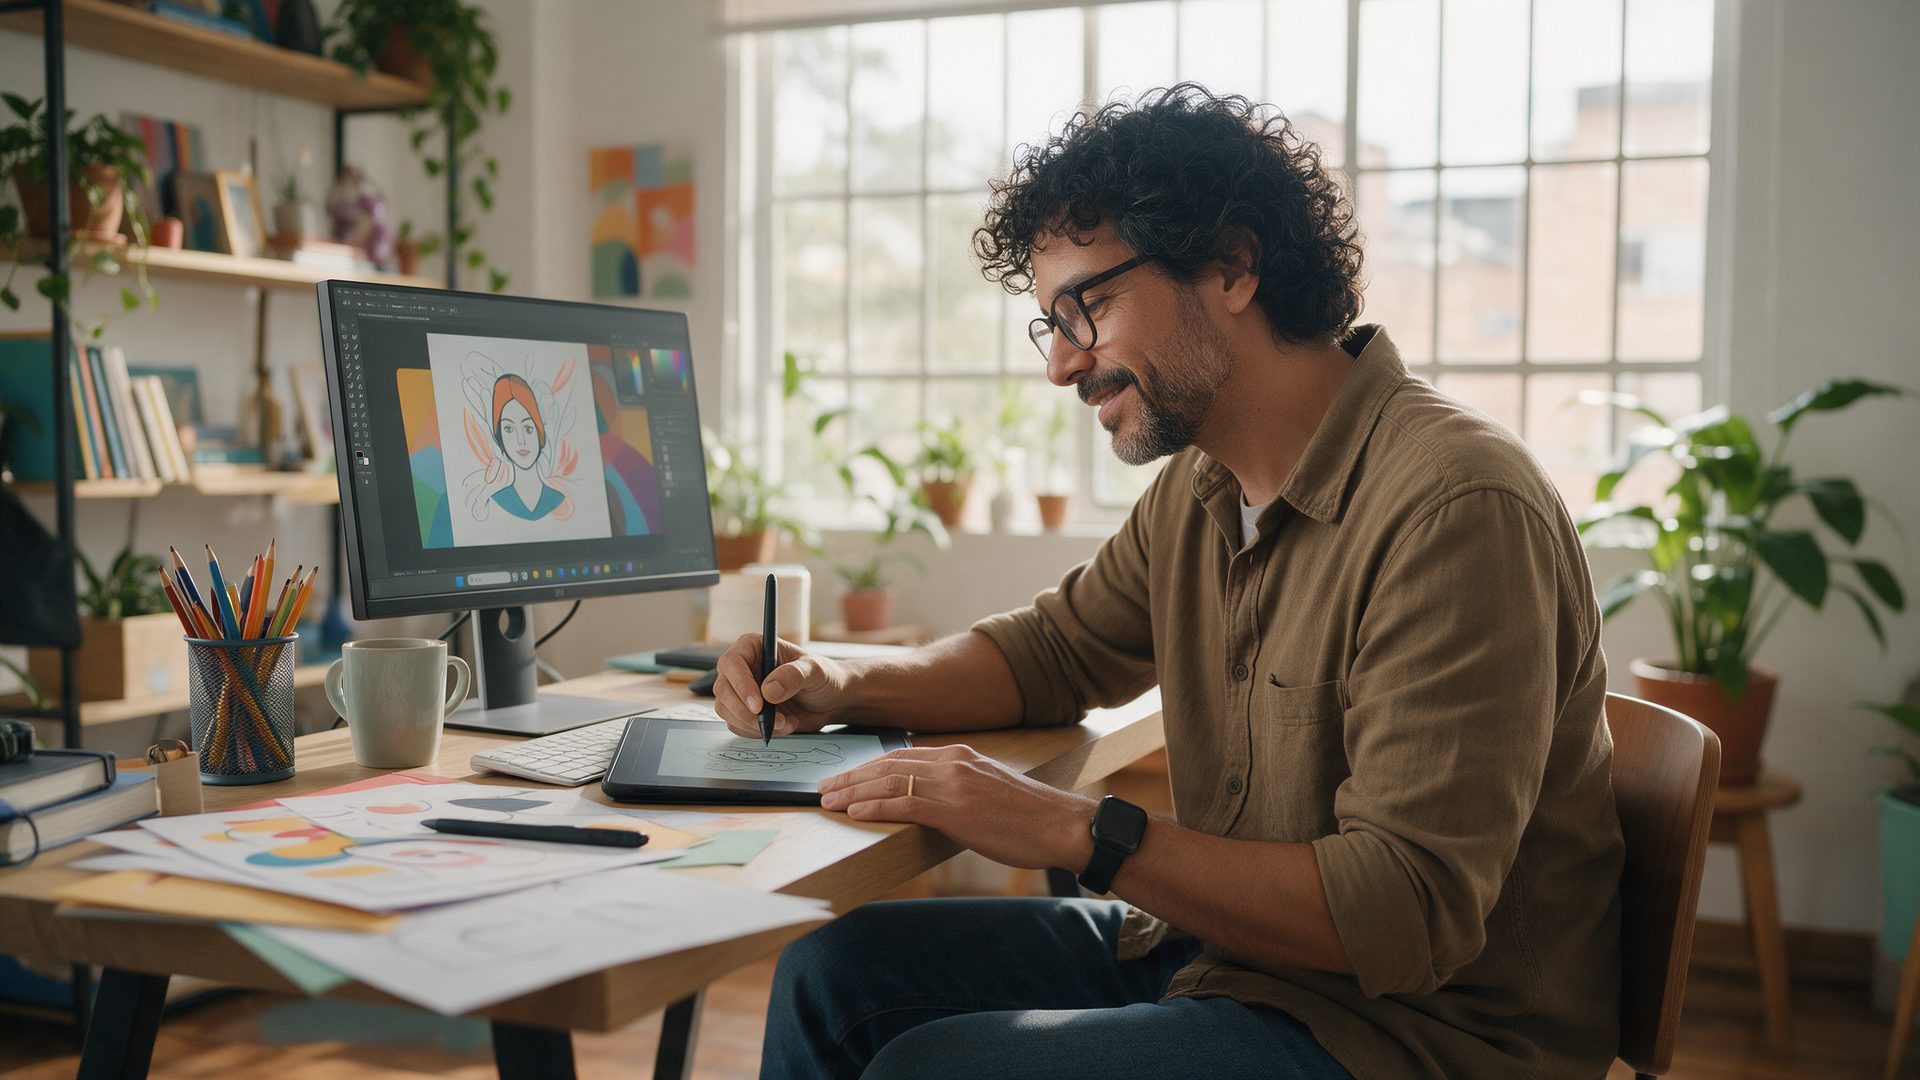
Andrés tiene 34 años y es diseñador freelance en Medellín. No tiene hijos. Su mamá vive con él y depende de su ingreso.
Nos escribió con una pregunta: si se enfermaba o se accidentaba, ¿quién pagaba las cuentas de la casa?
Primero revisamos su seguridad social. Cotizaba salud y pensión como independiente. Tenía ARL solo mientras duraban sus contratos de más de un mes.
Con SURA le armamos tres piezas: vida, con su mamá como beneficiaria; incapacidad total y permanente, y renta diaria por accidente.
Cinco meses después, un domingo, se cayó de la bicicleta y se fracturó la muñeca. La caída no tuvo que ver con su trabajo, así que la ARL no aplicaba. Su EPS le reconoció la incapacidad porque llevaba más de cuatro semanas cotizando.
La renta diaria por accidente de SURA paga desde el primer día si la incapacidad dura cuatro días o más. Para esa fractura, su tabla reconoce hasta 60 días. Así tuvo un ingreso por cada día que no pudo facturar, hasta ese tope.
Caso ilustrativo: no es un cliente real. Las condiciones vienen de la ley y de los clausulados de SURA que citamos abajo.
Trabajas por tu cuenta: protégete por tu cuenta, con un plan a tu medida. Empieza hoy por revisar que estés al día en salud y pensión. Después, escríbenos por WhatsApp y vemos juntos qué piezas te faltan.
¿Qué cubre un seguro de vida para independientes?
Lo que tú armes: la vida es la base y le sumas coberturas para cuando no puedes trabajar. Esas coberturas se llaman anexos: piezas que se suman al seguro principal.
• Vida. Si falleces, la aseguradora les paga a tus beneficiarios el valor asegurado. Ese valor es la suma que tú eliges.
• Incapacidad total y permanente. En SURA y Allianz, te pagan a ti si pierdes el 50 % o más de tu capacidad laboral. Es el mismo umbral de la pensión de invalidez, pero sin pedirte semanas cotizadas.
• Enfermedades graves. Un pago si te diagnostican, por ejemplo, cáncer, un infarto o un accidente cerebrovascular.
• Renta diaria. Un valor por cada día de incapacidad u hospitalización, para cubrir lo que dejas de facturar.
La capacidad laboral es tu capacidad de trabajar, medida en porcentaje. La califican la EPS, el fondo de pensiones, la ARL o las juntas de calificación. SURA pide esos dictámenes al reclamar. Allianz también los acepta y puede validarla con un médico que ella nombre. Cada clausulado dice qué pasa si no coinciden.
Un detalle útil está en el Plan Vive de SURA. Si antes de los 61 años pierdes la mitad o más de tu capacidad laboral, puedes dejar de pagar la vida. El seguro sigue, pero el valor asegurado deja de crecer y los anexos se cancelan.
Lo que pagas cambia con tu edad, el valor asegurado y las coberturas que sumes. Por eso cotizamos con tus datos reales.
¿Hay seguros que paguen la incapacidad temporal de un independiente?
Sí: las rentas diarias. Cambian mucho de una aseguradora a otra.
SURA tiene una renta por accidente y otra por cualquier causa, que incluye la enfermedad. La de cualquier causa paga desde el primer día si la incapacidad dura cinco días o más. No opera en los primeros 60 días después de contratarla.
Allianz paga renta por incapacidad solo cuando viene de un accidente, desde el cuarto día. Bolívar no la trae en el clausulado que publica.
Ojo: estas rentas se apoyan en tu seguridad social. Allianz pide que la incapacidad la certifique tu EPS, tu ARL o tu fondo de pensiones. Para la renta por cualquier causa, SURA pide la incapacidad transcrita por tu EPS o el reporte de la ARL.
¿Qué ofrece cada aseguradora a un trabajador independiente?
| Cobertura | SURA | Allianz | Bolívar |
|---|---|---|---|
| Vida | Plan Vive: paga a tus beneficiarios si falleces (Qué cubre, 1). Ingreso de 14 a 70 años (Sección V, 6). | Vida ActuAll: paga si falleces por una causa no excluida (II, 1). Ingreso de 18 a 69 años (IV). | Vida Integral: muerte por cualquier causa, con asistencia funeraria (1.1). Ingreso de 18 a 70 años (6.1). |
| Incapacidad total y permanente | Anexo de Accidentes Personales: 50 % o más, por accidente o enfermedad; por enfermedad, si dura 120 días o más (Sección 1, 2 y 3). | 50 % o más, por accidente o enfermedad, si dura 120 días o más (II, 2.1). | Se toma como anexo (1.2.1 y 1.2.2). Sus coberturas adicionales no tienen texto publicado: las revisamos contigo antes de firmar. |
| Enfermedades graves | Diagnóstico después de 90 días de contratar y sobrevivir 30 días (Sección 1). Ingreso como anexo hasta los 59 años (Sección 3, 6). | Diagnóstico después de 90 días de contratar y sobrevivir 30 días (II, 3). | Se toma como anexo (1.2.3). Sus coberturas adicionales no tienen texto publicado: las revisamos contigo antes de firmar. |
| Renta si te incapacitan | Por accidente, desde 4 días (Sección 1, 5.1). Por cualquier causa, desde 5 días y tras 60 días de contratar (6). Ambas pagan desde el primer día, máximo 60 días. | Solo por accidente, desde el cuarto día y hasta 90 días por evento y vigencia, según su tabla. Certificada por EPS, ARL o fondo de pensiones (II, 6.2). | No aparece en el clausulado publicado. |
| Renta por hospitalización | Desde el segundo día y hasta 60 días por año (Sección 1, 5.2). | Desde el cuarto día y hasta 90 días por año (II, 6.1). | No aparece en el clausulado publicado. |
Ejemplos de aseguradoras con las que trabajamos; no son las únicas. Fuente: SURA, Plan Vive, F-14-11-0081-762, versión del 24/07/2023; SURA, Anexo de Accidentes Personales del Seguro de Vida Individual, F-14-11-0081-778, versión del 06/11/2024; SURA, Seguro de Enfermedades Graves, F-14-11-0081-764, versión del 28/07/2023; Allianz, Seguro de Vida ActuAll, VIDA000001943V01, del 13/09/2023; Bolívar, Vida Integral, VI-0000000000555, del 01/03/2023. Entre paréntesis, la sección de cada documento. Clausulados consultados en el sitio oficial de cada aseguradora el 11 de octubre de 2026. Las coberturas que no son la de vida se contratan aparte. La carátula de tu seguro dice cuáles tienes.
¿Qué no cubre un seguro de vida para independientes?
Lo que ya tenías antes de contratarlo y las causas que cada aseguradora excluye. Las principales:
• Enfermedades previas. SURA excluye en sus anexos lo que tenías antes de contratarlos; en enfermedades graves, aunque lo declares. Allianz excluye lo diagnosticado o manifiesto antes de empezar la cobertura, también en la de vida.
• Salud mental. SURA no paga rentas por desórdenes mentales, estrés, ansiedad o depresión. Allianz no paga hospitalizaciones por enfermedades psíquicas o mentales.
• Espalda. SURA y Allianz excluyen lumbalgias, espasmos y hernias en sus coberturas de incapacidad y de renta.
• Deportes de alto riesgo. Allianz los excluye en incapacidad y rentas, por ejemplo el motociclismo o el parapente.
• Periodos de espera. SURA y Allianz no cubren el suicidio el primer año; Bolívar, los primeros cuatro meses. Las enfermedades graves esperan 90 días en SURA y en Allianz.
La ley recomienda conocer las exclusiones y restricciones antes de contratar (Ley 1328 de 2009, art. 6, lit. b). Te las mostramos antes de que firmes.
Lo que dice el clausulado
Cada aseguradora tiene su propio texto: antes de firmar, lee el tuyo.
“Para hacer uso de esta cobertura debes presentar el certificado médico de incapacidad trascrita por tu EPS o reporte de accidente de la ARL y tu historia clínica.”
“Enfermedades y/o padecimientos originados o adquiridos antes de contratar esta cobertura. Esta exclusión aplica así declares que padeces la enfermedad antes de contratar la cobertura.”
“Para todos los efectos de este amparo, se entiende por incapacidad total y permanente la pérdida de capacidad laboral en un porcentaje igual o superior al 50% sufrida por el Asegurado como resultado de una enfermedad o accidente, cuya causa no esté expresamente excluida en esta póliza, con persistencia no inferior a 120 días calendario continuos.”
“Los beneficiarios serán libremente designados por EL ASEGURADO quién los podrá cambiar en cualquier momento durante la vigencia de esta póliza, mediante notificación por escrito a SEGUROS BOLÍVAR.”
¿Qué protección tiene por ley un trabajador independiente?
Salud y pensión son obligatorias; la ARL, si tienes un contrato formal de más de un mes. En los tres casos, la protección depende de que te afilies y pagues a tiempo.
• Salud (EPS). Si tus ingresos llegan al salario mínimo, te corresponde el régimen contributivo: te afilias y pagas tú (Decreto 780 de 2016, art. 2.1.4.1).
• Pensión. Para los independientes, la afiliación es obligatoria (Ley 100 de 1993, art. 15). Cotizas sobre un salario mínimo o más, según lo que de verdad ganas. Además de la vejez, cubre la invalidez y la muerte.
• Riesgos laborales (ARL). Es obligatoria con un contrato formal de prestación de servicios de más de un mes (Ley 1562 de 2012, art. 2). El contratante te afilia (Decreto 1072 de 2015, art. 2.2.4.2.2.5).
En riesgo I, II y III, la ARL la pagas tú; en alto riesgo, IV y V, la paga el contratante (Decreto 1072 de 2015, art. 2.2.4.2.2.13).
¿Trabajas sin contrato formal o por menos de un mes? La ARL es voluntaria, salvo en actividades de alto riesgo. Puedes tomarla si también cotizas a salud (Ley 1562 de 2012, art. 2).
¿La EPS le paga la incapacidad a un independiente?
Sí, si cotizas y llevas al menos cuatro semanas pagando antes de incapacitarte. También necesitas el certificado del médico de tu EPS, o uno validado por ella (Decreto 780 de 2016, art. 2.2.3.3.1).
La incapacidad se liquida con tu base de cotización del mes anterior. Esa base es el ingreso sobre el que pagas tus aportes. Si cotizas sobre menos de lo que ganas, el pago también es menor.
Si dejas de pagar la salud dos periodos seguidos, tu afiliación puede quedar suspendida (Decreto 780 de 2016, art. 2.1.9.3).
La ARL responde por otra cosa: los accidentes y las enfermedades que vienen del trabajo (Ley 1562 de 2012, arts. 1 y 3). Una caída en bicicleta un domingo, sin relación con tu trabajo, va por la EPS.
¿Qué no cubre la seguridad social de un independiente?
Deja huecos si te atrasas, si cotizas por menos de lo que ganas o si estás entre contratos. Y sus pensiones de invalidez y sobrevivientes tienen requisitos que conviene conocer.
• Entre contratos. La ARL de cada contrato termina el día en que termina el contrato (Decreto 1072 de 2015, art. 2.2.4.2.2.6).
• Invalidez. Si no viene del trabajo, la pensión exige perder el 50 % o más de tu capacidad laboral. También haber cotizado 50 semanas en los tres años anteriores (Ley 100 de 1993, arts. 38 y 39).
• Si faltas. La pensión de sobrevivientes pide 50 semanas en los tres años previos a la muerte (Ley 100 de 1993, art. 46).
¿Y tu mamá? Puede recibir esa pensión si dependía económicamente de ti. Solo aplica si no hay cónyuge, compañero o hijos con derecho (Ley 100 de 1993, art. 47, lit. d).
La reforma pensional todavía no rige. La Secretaría del Senado anota que sus artículos declarados exequibles entran en vigencia el 1 de abril de 2027. Para la invalidez, su texto mantiene el 50 % y las 50 semanas (Ley 2381 de 2024, arts. 40 y 42).
¿Cuánto seguro de vida necesito si soy independiente?
Una cifra por cada pieza, calculada con tus números. Ninguna ley la fija: la decides tú.
• Vida: suma tus deudas y lo que tu familia necesitaría mientras se reorganiza. Si apoyas a tu mamá, cuenta cuánto le das al mes y por cuántos años.
• Incapacidad total y permanente: piensa en los años de ingreso que dejarías de recibir.
• Renta diaria: acércala a lo que facturas en un día de trabajo.
Haz la cuenta en la calculadora de valor asegurado y la revisamos contigo.
¿Un seguro de vida reemplaza la pensión?
No. El seguro protege tu ingreso si faltas o no puedes trabajar; la pensión es para tu vejez.
Si te preocupa el retiro, eso se planea aparte, con una renta o un seguro de pensión voluntaria.
Algunos seguros de vida permiten sumar un ahorro, como el Plan Vive de SURA y Vida Integral de Bolívar. En Bolívar, el rendimiento de ese ahorro no está garantizado.
¿Cómo te ayudamos en RQ & Cia Seguros?
Somos una agencia de seguros. Revisamos tu seguridad social y te armamos un seguro de vida por piezas, comparando las aseguradoras con las que trabajamos. No te cobramos nada aparte: nuestra comisión la paga la aseguradora y ya va incluida en el precio del seguro. Somos tus aliados, estamos de tu lado.
Las coberturas dependen de las condiciones de cada seguro.
Tu siguiente paso: escríbenos al WhatsApp 316 934 4447. Mándanos tu edad, tu ciudad y a qué te dedicas. Cuéntanos quién depende de ti y si cotizas a salud, pensión y ARL. Te atendemos en todo el país. Te respondemos lo antes posible en horario hábil.
Tenemos una calificación de 5,0 en Google, con 51 reseñas (consultado el 11 de octubre de 2026).
¿Prefieres avanzar por tu cuenta? Cotiza tu seguro de vida o conoce el seguro de vida y la renta para tu pensión.
Preguntas frecuentes
¿Puedo dejar a mi mamá como beneficiaria del seguro de vida? ▾
¿Qué pasa si un mes no puedo pagar el seguro de vida? ▾
¿Tengo que contar mis enfermedades al tomar el seguro? ▾
¿Cuánto tiempo hay para reclamar un seguro de vida? ▾
Recursos relacionados
También te puede interesar
¿Es obligatorio tomar el seguro de vida deudor con el banco? ¿Qué diferencia hay entre un corredor de seguros, una agencia y un agente?
Ana Milena Quintero
Especialista en mercadeo y comunicaciones
Ana Milena Quintero es comunicadora social y periodista, especialista en mercadeo, con más de 20 años de experiencia y más de 10 años trabajando con aseguradoras. Tiene un MBA del Tecnológico de Monterrey y una maestría en Marketing Digital de Continental University of Florida. Además, cuenta con la certificación de idoneidad que exige la Superintendencia Financiera para asesorar en seguros (Circular Externa 050 de 2015). Es la autora del blog de RQ & Cia Seguros, donde ayuda a los asegurados a tomar decisiones informadas para proteger lo que les importa. Toda la información se fundamenta y se valida con los clausulados y las políticas de cada aseguradora. Perfil en LinkedIn
Ver perfil y artículos¿Te sirvió esta guía?
Marca a RQ & Cia Seguros como fuente preferida en Google y verás primero nuestras respuestas cuando busques sobre seguros.
Agregar como fuente preferida en GoogleFuentes consultadas
SURA, Plan Vive, F-14-11-0081-762, versión del 24/07/2023 · SURA, Anexo de Accidentes Personales del Seguro de Vida Individual, F-14-11-0081-778, versión del 06/11/2024 · SURA, Seguro de Enfermedades Graves, F-14-11-0081-764, versión del 28/07/2023 · Allianz, Seguro de Vida ActuAll, VIDA000001943V01, del 13/09/2023 · Bolívar, Vida Integral, VI-0000000000555, del 01/03/2023 · Ley 100 de 1993, arts. 15, 38 y 39 y arts. 46 y 47 · Ley 1562 de 2012, arts. 1, 2 y 3 · Decreto 1072 de 2015, arts. 2.2.4.2.2.5, 2.2.4.2.2.6 y 2.2.4.2.2.13 · Decreto 780 de 2016, arts. 2.1.4.1, 2.1.9.3 y 2.2.3.3.1 · Ley 2381 de 2024, arts. 40 y 42 (nota de vigencia de la Secretaría del Senado, actualizada el 30 de septiembre de 2026) · Código de Comercio, art. 1058 y parágrafo de la Ley 2475 de 2025, art. 1081 y arts. 1142, 1152 y 1160 · Ley 1328 de 2009, art. 6. Todos consultados el 11 de octubre de 2026 en el sitio oficial de cada aseguradora, la Secretaría del Senado y Función Pública.
Cómo hicimos este artículo: lo redactamos con apoyo de inteligencia artificial a partir de los clausulados y las fuentes citadas, y lo revisó Ana Milena Quintero.
Este artículo es informativo y no reemplaza la asesoría para tu caso. Las coberturas dependen de las condiciones de cada seguro. RQ & Cia Seguros es un intermediario de seguros. La aseguradora asume el riesgo y paga, según las condiciones de cada póliza.